JPMorgan 3분기 실적 — 5.57달러 미스, 이자이익 전망은 왜 올랐나
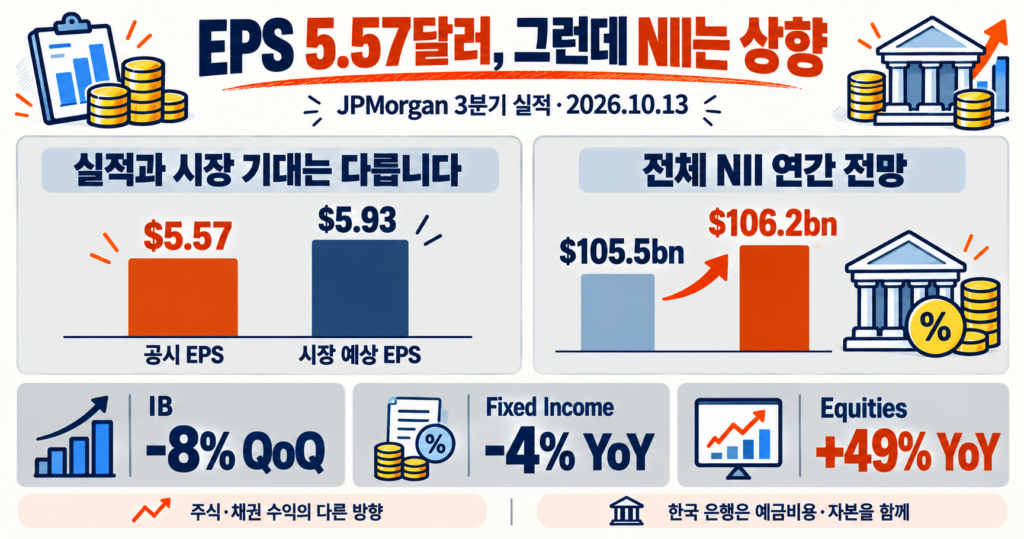
JPMorgan 3분기 실적은 주당 5.57달러로 시장 예상 5.93달러에 못 미쳤습니다. 그런데 10월 13일 회사가 내놓은 연간 순이자이익 전망은 오히려 올라갔습니다. 한국 금융주를 볼 때도 실적 미스라는 제목보다, 어떤 사업이 돈을 벌고 어디에서 비용이 늘었는지를 나눠 읽어야 합니다. 출처: JPMorganChase — 3Q26 Earnings Supplement 출처: AP — Big banks post strong Q3 profits, but warn higher rates and inflation could bite 출처: JPMorganChase — 3Q26 Earnings Presentation, pp. 6, 9
이번 실적은 미국 경제가 갑자기 멈췄다는 신호로 보기 어렵습니다. 대출에서 버는 이자, 주식 거래를 돕고 받는 수익, 기업의 상장·인수를 주선하는 수수료가 서로 다른 속도로 움직였습니다. 그 차이를 이해하면 은행 주가와 기업의 자금조달 비용도 조금 더 정확히 읽을 수 있습니다.
JPMorgan 3분기 실적, 이익이 늘어도 미스인 이유
어닝 미스는 회사가 적자를 냈다는 뜻이 아닙니다. 발표 전에 시장이 기대한 이익에 못 미쳤다는 뜻입니다. 공시 주당순이익(EPS)은 주주에게 돌아가는 이익을 주식 수로 나눈 값이며, 희석 EPS는 잠재적으로 늘어날 주식까지 반영합니다.
JPMorgan의 공시 EPS는 지난해 같은 분기 5.07달러보다 높았습니다. 회사가 투자증권 손실 영향을 제외해 제시한 EPS는 5.75달러입니다. 이 조정값도 보도된 예상치에 못 미치지만, 공시 EPS와 조정 EPS를 같은 숫자처럼 취급해서는 안 됩니다. 컨센서스도 집계기관의 조정 기준을 확인해야 합니다. 출처: JPMorganChase — 3Q26 Earnings Press Release 출처: AP — Big banks post strong Q3 profits, but warn higher rates and inflation could bite
EPS: 공시·조정·예상 (달러). 2026년 3분기. 공시5.57, 회사 조정5.75, AP 보도 예상5.93. 회계·조정 기준을 구분한 비교이며 같은 정의의 세 실적값이 아닙니다. · 축이 0이 아니라 5.4에서 시작합니다
투자증권을 팔면서 손실을 확정하면 당장 이익은 줄어듭니다. 그렇다고 같은 손실이 매 분기 반복된다는 뜻은 아닙니다. 이후 확보한 자금을 더 높은 수익률로 운용할 수 있다면 미래 이자이익에는 도움이 될 수 있습니다. 다만 이번 거래가 손실을 회수하는 데 얼마나 걸릴지는 별도의 매각·재투자 자료가 있어야 계산할 수 있습니다.
따라서 미스 전체를 대출 부실이나 경기 악화로 설명하면 원인을 잘못 짚을 수 있습니다. 일회성 항목을 덜어낸 뒤에도 남는 차이가 어디서 생겼는지, 수수료와 비용을 따로 봐야 합니다. 다만 사업별 시장 예상치가 공개돼 있지 않아, 각 부문이 미스에 얼마씩 기여했는지는 이 글에서 나누지 않았습니다.
주식 거래는 강했는데, 채권과 기업금융은 왜 달랐을까
기업금융(IB) 수수료는 기업의 인수합병을 자문하거나 주식·채권 발행을 주선하고 받는 돈입니다. 3분기 수수료는 전분기보다 8% 줄었지만 전년 동기보다는 14% 늘었습니다. 최근 속도가 늦어졌다는 말과 지난해보다 사업이 커졌다는 말이 동시에 성립합니다. 출처: JPMorganChase — 3Q26 Earnings Supplement
금융시장 불확실성은 거래를 늘리기도, 줄이기도 합니다. 고객이 가격 변동을 피하려고 파생상품을 거래하면 은행 수익이 늘 수 있습니다. 반면 인수 가격을 합의하기 어려워지거나 회사채 발행금리가 부담스러워지면 계약 완료가 미뤄집니다. 기업금융 수수료는 발표된 거래 소식보다 실제 완료 시점에 민감합니다. 이는 사업 구조에 따른 해석이며 이번 감소분 전부를 금리 탓으로 돌린 설명은 아닙니다.
트레이딩 안에서도 차이가 났습니다. 주식 부문 수익은 전년 대비 49% 늘었지만 채권·통화·원자재 등을 다루는 Fixed Income Markets 수익은 4% 줄었습니다. 전분기와 비교하면 주식도 18%, 채권 부문도 11% 감소했습니다. 주식 부문의 전년 대비 강세를 모든 기간의 상승으로 읽으면 흐름을 과장하게 됩니다. 출처: JPMorganChase — 3Q26 Earnings Supplement
주식·채권 수익: 전년 동기 비교 (십억달러). JPM 보충자료. 주식3.331→4.954(+49%); 채권5.613→5.366(-4%). IB -8%는 전분기 비교로 별도입니다.
회사 설명에 따르면 주식 부문은 프라임 서비스와 파생상품이 힘을 보탰습니다. 프라임 서비스는 전문 투자자에게 자금·증권 대여와 거래 지원을 제공하는 사업입니다. 채권 부문에서는 원자재·금리·신용·공공금융 수익이 약해졌고 통화·신흥시장 사업이 이를 일부 메웠습니다. 출처: JPMorganChase — 3Q26 Earnings Presentation, pp. 6, 9
여기서 한국 증권사에 바로 적용할 수 있는 것은 특정 성장률이 아니라 질문입니다. 거래대금이 늘어도 고객이 어떤 상품을 쓰는지, 은행이 거래를 중개하는지 직접 위험을 보유하는지에 따라 이익은 달라집니다. 시장이 출렁였다는 이유만으로 모든 금융회사의 트레이딩 수익이 좋아진다고 볼 수 없습니다.
순이자이익 전망은 상향, 비용도 함께 올랐습니다
순이자이익(NII)은 대출·채권 등에서 받은 이자에서 예금과 차입에 지급한 이자를 뺀 금액입니다. 순이자마진(NIM)은 이를 이자를 버는 자산 규모와 비교한 비율입니다. 자산이 커지면 마진이 크게 좋아지지 않아도 이자이익 금액은 늘 수 있습니다.
회사는 2026년 전체 NII 전망을 1,055억달러에서 약 1,062억달러로 높였습니다. 시장 부문을 제외한 전망도 965억달러에서 약 972억달러로 올렸습니다. 주당 이익은 기대에 못 미쳤지만 이자이익 전망은 내려가지 않고 올라갔다는 점이 이번 발표의 반전입니다. 법률비용을 제외한 조정비용 전망 역시 1,075억달러에서 약 1,086억달러로 올라갔습니다. 출처: JPMorganChase — 3Q26 Earnings Presentation, pp. 6, 9 출처: JPMorganChase — 2Q26 Form 10-Q outlook (IR filing) 출처: Reuters — JPMorgan posts rare profit miss as dealmaking, bond trading lose momentum
이전 전망
105.5
전체 NII
Markets 제외 · 96.5
조정비용 · 107.5
10월 13일 전망
106.2
전체 NII
Markets 제외 · 97.2
조정비용 · 108.6
Markets 제외 수치를 따로 보는 이유도 있습니다. 시장 거래에는 이자수익과 파생상품 평가손익이 서로 상쇄되는 경우가 있습니다. 이자 항목만 떼어 보면 거래 수익성을 오해할 수 있어, 대출·예금 사업의 흐름을 볼 때는 해당 부문을 제외한 지표도 확인합니다. 출처: JPMorganChase — 3Q26 Earnings Presentation, pp. 6, 9
이번 분기의 이자이익에는 예금과 카드·기업대출 잔액 증가가 도움이 됐다고 회사는 설명했습니다. 반대로 전년 대비 낮은 금리 수준은 일부 부담이었습니다. 최근 금리가 오르고 있다는 뉴스와 이 설명은 모순이 아닙니다. 비교 시점과 자산·부채에 적용되는 금리의 재조정 시점이 다르기 때문입니다. 출처: JPMorganChase — 3Q26 Earnings Press Release
한국 은행에도 같은 계산이 필요합니다. 대출금리가 먼저 오르고 예금금리는 천천히 따라가면 한동안 이익이 좋아질 수 있습니다. 그러나 고객이 저금리 예금을 빼서 정기예금이나 다른 상품으로 옮기면 조달비용이 따라 올라옵니다. 대출 증가율, 예금 구성, 이자 변경 시점을 같이 봐야 합니다.
비용전망이 올랐다는 이유만으로 경영 효율이 나빠졌다고 단정하기도 어렵습니다. Reuters는 제러미 바넘 CFO가 예상보다 강한 매출 증가에 따른 비용 증가를 설명했다고 전했습니다. 거래 관련 보상처럼 수입과 함께 움직이는 비용도 있고, 시스템·인력 투자처럼 매출이 둔화해도 바로 줄이기 어려운 비용도 있습니다. 수수료가 식는 동안 후자가 남으면 이익률이 눌릴 수 있습니다. 출처: Reuters — JPMorgan posts rare profit miss as dealmaking, bond trading lose momentum
다이먼과 연준이 본 경제, 강한 수요가 은행에 남기는 양면
제이미 다이먼 회장 겸 CEO는 10월 13일 실적발표에서 기업 투자와 소비가 미국 경제를 지탱한다고 평가했습니다. 동시에 지속되는 물가 압력과 재정적자, 높은 자산가격, 금리 및 지정학 위험에 대비하겠다고 밝혔습니다. 현재 고객의 지출이 이어진다는 판단과 미래 손실을 경계하는 태도가 함께 담겼습니다. 출처: JPMorganChase — 3Q26 Earnings Press Release
연준이 10월 7일 공개한 9월 회의 의사록에서도 물가 위험과 추가 긴축 가능성이 논의됐습니다. 앞서 다룬 FOMC 의사록과 달러 조달비용이 이번에는 은행 손익계산서에 연결됩니다. 금리가 이자수입을 도울 수 있는 동안에도 차주의 부담과 예금 유치 비용은 커질 수 있습니다. 출처: Federal Reserve — September 15–16 FOMC minutes, released October 7
경기가 버티면 기업은 운전자금과 투자를 위해 돈을 빌리고 소비자는 결제를 이어갑니다. 반면 같은 수요가 물가 압력을 유지하면 금리가 쉽게 내려가기 어렵습니다. 은행은 당장의 수입 증가와 나중의 연체 위험을 동시에 관리해야 합니다. 이 두 효과의 시차가 앞으로의 경기 흐름을 읽는 핵심입니다.
투자자들의 기대도 서로 다릅니다. 10월 13일 기준 CNN 공포·탐욕 지수는 43.9로 공포 구간이며, 1주 전보다 2.9포인트 낮고 1개월 전보다는 11.2포인트 높습니다. 한국 GoldKimp KOSPI 지수는 10월 12일 63.0으로 탐욕 구간입니다. 미국은 월간 불안 완화 속 주간 후퇴, 한국은 상대적으로 낙관적인 수준이지만, 한국의 주·월 변화 자료는 없어 추세까지 비교할 수는 없습니다. 출처: CNN Fear & Greed — 2026-10-13 supplied snapshot 출처: GoldKimp KOSPI Fear & Greed — 2026-10-12 supplied snapshot
두 지수는 산식과 관측일이 달라 점수 차이를 자금 유입 규모로 환산할 수 없습니다. SentimenTrader의 Smart Money·Dumb Money도 확인했으나, 10월 14일 열람한 공개 화면에는 최신 값과 기준일이 표시되지 않았습니다. 그래서 두 모델의 차이는 이번 판단에 쓰지 않았습니다. 이번 실적 미스가 위험 선호를 흔들 수 있다는 해석과 한국 은행의 달러 조달이 실제 악화됐다는 주장은 구분해야 합니다. 출처: SentimenTrader — Smart Money / Dumb Money Confidence
한국 금융주에는 이익·자본·달러 조달을 나눠 적용합니다
한국 은행 주가에는 앞으로 얼마를 벌 수 있는지와 그 이익에 어느 정도 위험을 붙일지가 함께 반영됩니다. 주가순자산비율(PBR)은 주가를 주당 순자산으로 나눈 값입니다. 같은 순자산이라도 안정적으로 높은 이익을 내고 주주에게 돌려줄 여력이 있으면 더 높은 평가를 받을 수 있습니다. 미국 은행의 실적 미스만으로 한국 금융주의 적정 PBR을 일괄 낮출 근거는 부족합니다.
관찰할 것은 각 은행의 대출·예금 구조, 부실에 대비해 쌓는 충당금, 그리고 자본 여력입니다. 이익이 늘어도 위험을 감당할 자본을 더 확보해야 하면 배당·자사주 매입 여력은 달라집니다. 앞서 살펴본 바젤III와 은행의 대출·배당 여력이 이 판단의 배경입니다.
달러 조달은 주가와 또 다릅니다. 은행이 달러 채권을 발행할 때 투자자는 기준이 되는 시장금리에 신용·유동성 위험의 대가인 가산금리, 즉 스프레드를 요구합니다. 글로벌 은행 이익에 대한 불안이 넓게 번지면 이 가산금리가 높아질 수 있습니다. 은행이 오른 조달비용을 대출가격에 반영하면 한국 기업의 달러 차입과 투자 채산성에도 영향을 줍니다.
-
1
은행 위험 재평가
불안이 업종 전반으로 확산할 경우
-
2
달러 조달비용
신용·유동성 가산금리 확대 가능
-
3
신규·갱신 대출
조달비용이 대출가격에 반영될 경우
-
4
기업 투자·소비
차입 의존도가 큰 곳부터 조정 가능
이 경로는 조건부 분석입니다. 이번 JPMorgan 발표 때문에 한국 은행의 스프레드가 실제 올랐다는 자료는 확보되지 않았습니다. 발행채권 가산금리, 외환스와프로 달러를 구하는 비용, 만기별 차입 비중을 따로 확인해야 합니다. 기존 고정금리 채권의 이자가 하루 만에 모두 바뀌는 것도 아닙니다.
기업과 산업 안에서도 차이가 벌어질 수 있습니다. 내부 현금으로 투자하는 회사는 조달 경색을 버틸 여지가 있지만, 차입을 자주 갱신하는 회사는 설비투자나 인수를 미룰 수 있습니다. 장기화되면 자금 여력이 있는 기업이 경쟁사의 자산을 사들이거나 거래 조건에서 우위를 얻을 가능성이 있습니다. 소비 역시 카드·할부 부담이 커질 때 먼저 조정되는 품목부터 영향을 받을 수 있습니다.
다음 은행 실적에서 확인할 네 가지
다음 은행 실적에서는 대출 잔액 증가가 예금비용 상승을 이기는지, 기업금융 거래가 실제 수수료로 이어지는지, 비용 증가가 수입과 함께 조정되는지를 보겠습니다. 여기에 충당금과 연체 흐름을 더하면 현재의 수익 둔화가 거래 시점의 문제인지, 차주의 상환능력이 약해지는 문제인지 구분할 수 있습니다.
이번 발표에서 읽을 핵심은 사업별 차이입니다. 이자이익 전망이 좋아져도 수수료와 비용이 기대에 못 미치면 주당 이익은 실망스러울 수 있습니다. 한국 금융주도 금리가 오른다는 이유만으로 묶어 평가하기보다, 그 금리를 수입으로 바꿀 자산과 비용으로 떠안을 부채를 함께 살펴야 합니다. 이 글은 공시 해설과 조건부 경제 분석이며 특정 종목의 매수·매도 권유가 아닙니다.
출처와 참고자료
- JPMorganChase — 3Q26 Earnings Press Release
- JPMorganChase — 3Q26 Earnings Presentation, pp. 6, 9
- JPMorganChase — 3Q26 Earnings Supplement
- JPMorganChase — 2Q26 Form 10-Q outlook (IR filing)
- Reuters — JPMorgan posts rare profit miss as dealmaking, bond trading lose momentum
- AP — Big banks post strong Q3 profits, but warn higher rates and inflation could bite
- Federal Reserve — September 15–16 FOMC minutes, released October 7
- CNN Fear & Greed — 2026-10-13 supplied snapshot
- GoldKimp KOSPI Fear & Greed — 2026-10-12 supplied snapshot
- SentimenTrader — Smart Money / Dumb Money Confidence
- SentimenTrader — Confidence Spread methodology
이 글은 정보 제공 목적이며, 특정 자산의 매수·매도를 권유하지 않습니다.
댓글 0