마이크로소프트·알파벳 실적 — FCF 186억 vs -91억 달러, AI 투자가 가른 현금
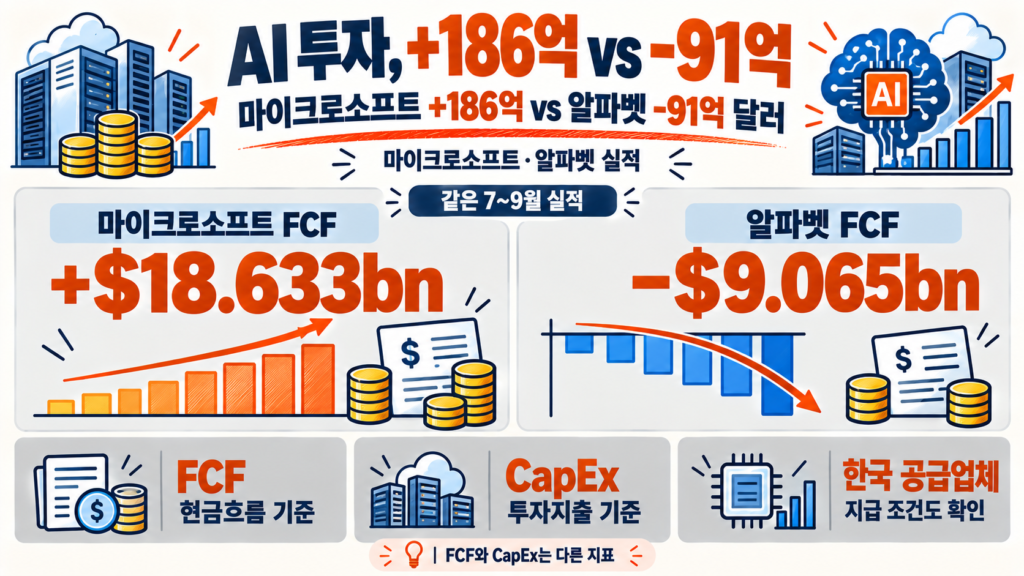
마이크로소프트·알파벳 실적에서 눈에 띄는 차이는 클라우드 성장률보다 투자 뒤 남은 현금입니다. 2026년 7~9월 마이크로소프트의 잉여현금흐름은 186.33억 달러, 알파벳은 -90.65억 달러였습니다. 한국 AI 반도체와 전력·장비 기업에는 고객이 얼마나 많이 주문하느냐와 함께, 그 투자를 얼마나 오래 감당할 수 있느냐가 중요합니다. 출처: Microsoft SEC 출처: Alphabet SEC
두 회사는 모두 미국 현지 10월 28일 실적을 발표했습니다. 마이크로소프트의 2027회계연도 1분기와 알파벳의 2026년 3분기는 같은 기간입니다. 아래에서는 공시로 확인한 실적, 경영진 전망, 한국 산업에 대한 해석을 구분해 적었습니다.
마이크로소프트·알파벳 실적, 비교의 출발점은 현금 지출입니다
잉여현금흐름, 즉 FCF는 사업에서 들어온 영업현금흐름에서 설비에 쓴 현금을 뺀 값입니다. 이 글은 두 회사 모두 유형자산 현금 지출을 차감해 비교합니다. 이익이 많이 나도 데이터센터를 먼저 짓고 서버를 사들이면, 그 분기에 남는 현금은 적을 수 있습니다.
마이크로소프트는 영업에서 580억 달러를 만들고 유형자산에 393.67억 달러를 썼습니다. 차액이 186.33억 달러입니다. 보도된 CapEx 452억 달러는 금융리스를 포함한 별도 투자 지표입니다. 설비를 확보한 시점과 현금을 지급하는 시점이 다르므로, 580억에서 452억을 빼서 회사의 FCF라고 부르면 안 됩니다. 출처: Microsoft 현금흐름표 출처: 리스 포함 CapEx 보도
알파벳은 영업현금흐름 422.90억 달러보다 유형자산 지출 513.55억 달러가 컸습니다. 그 결과 90.65억 달러의 차액을 다른 자금으로 메워야 했습니다. 이는 본업이 현금을 잃었다는 뜻과 다릅니다. 본업에서 벌어들인 현금보다 투자 지출이 더 컸다는 뜻입니다. 출처: Alphabet FCF 조정표
마이크로소프트
580.00억 달러
영업현금
설비 현금지출 · 393.67억 달러
FCF · +186.33억 달러
알파벳
422.90억 달러
영업현금
설비 현금지출 · 513.55억 달러
FCF · −90.65억 달러
마이크로소프트도 안심할 숫자만 있는 것은 아닙니다. 같은 계산을 적용한 전년 동기 FCF는 256.63억 달러였습니다. 이번에는 영업현금이 늘었지만 설비 지출이 더 빨리 늘어, FCF는 약 27.4% 줄었습니다. 흑자를 유지했다는 사실과 현금 여유가 줄었다는 사실은 동시에 성립합니다. 출처: Microsoft 전년 비교 공시
클라우드는 잘 팔리는데, 왜 현금 회수는 늦을까요?
마이크로소프트의 Azure 매출은 전년보다 48% 늘었습니다. Azure 등을 포함하는 더 넓은 Microsoft Cloud 매출은 639억 달러였습니다. Google Cloud 매출도 307.09억 달러로 103% 늘었지만 두 회사의 클라우드 묶음은 범위가 달라 매출 규모만으로 경쟁력을 단정하기 어렵습니다. Google Cloud 성장에는 TPU 시스템 판매도 기여했는데, 하드웨어를 한 번에 파는 매출과 연산 서비스를 빌려 쓰는 매출은 현금이 들어오는 방식도 다릅니다. 출처: Microsoft IR 출처: Alphabet SEC
설비투자 경쟁에는 경제적 이유가 있습니다. 대형 고객에게 연산 능력을 약속하려면 서버뿐 아니라 전력과 냉각 설비도 미리 확보해야 합니다. 경쟁사가 먼저 용량을 확보하면 고객을 빼앗길 수 있습니다. 그래서 수익이 들어오기 전에 투자가 앞서는 상황이 생깁니다. 이것은 이번 투자 흐름을 이해하는 구조적 해석이며 특정 회사가 모든 투자를 회수한다는 보장은 아닙니다.
손익계산서는 설비 값을 여러 해에 나누어 비용으로 처리합니다. 이를 감가상각이라고 합니다. 현금은 이미 나갔는데 회계 비용은 나중에도 계속 잡히는 셈입니다. 가동률이 충분히 오르지 않으면 오늘의 FCF 부담이 이후의 이익률 부담으로 이어질 수 있습니다. 반대로 설비를 빠르게 채우고 이용료를 회수하면 현금 흐름이 개선될 여지도 있습니다.
-
1
설비 확보
서버·전력·냉각에 선투자
-
2
서비스 제공
계약잔액을 매출로 전환
-
3
대금 회수
가동률과 지급 조건이 중요
계약잔액도 함께 봐야 합니다. RPO는 이미 계약했지만 아직 매출로 인식하지 않은 수행의무입니다. 마이크로소프트의 상업용 RPO는 6,770억 달러였습니다. 큰 계약잔액은 수요를 보여주지만 통장 잔액은 아닙니다. 서비스 제공 기간, 고객 집중도, 선금과 지급 조건을 알아야 실제 현금 회수 시점을 판단할 수 있습니다. 출처: Microsoft RPO
두 CFO의 말: 투자는 늘리고, 수익화는 아직 숙제입니다
에이미 후드 마이크로소프트 CFO는 10월 28일 Microsoft Cloud 매출 성장률이 30%로 빨라졌다고 설명했습니다. 아나트 아슈케나지 알파벳 CFO는 같은 날 연간 CapEx 전망 1,950억~2,050억 달러를 유지하고 2027년에도 큰 폭의 증가를 예상했습니다. 후자의 숫자는 지출 확정액이 아닌 회사 전망입니다. 출처: Microsoft CFO 발언 출처: Alphabet 발표 전문
알파벳은 수요를 충족하려고 외부 연산자원을 쓰면서 단기 이익률 압박도 예상했습니다. 필립 쉰들러 최고사업책임자는 AI Mode의 낮은 수익화가 검색 광고 성장 둔화에 영향을 주었다고 설명했습니다. 사용자가 AI를 더 많이 쓰는 것과, 회사가 사용량만큼 돈을 더 버는 것은 다른 문제라는 뜻입니다. 출처: Reuters 실적 보도
거시적으로는 투자가 경기를 밀어 올리는 효과와 자금 조달 부담이 함께 움직입니다. 데이터센터 건설은 장비·전력 수요를 만들지만 투자 회수가 늦어지면 기업은 현금 보유분, 차입, 신주 발행, 주주환원 축소 사이에서 선택해야 합니다. 차입에는 이자 부담이, 신주 발행에는 기존 주주의 지분 희석이 따릅니다. 이것은 가능한 조달 경로의 설명이지, 두 회사가 새 조달을 확정했다는 주장은 아닙니다.
앞서 다룬 IMF의 AI 투자·레버리지 논의와 연결되는 지점도 여기입니다. 투자 총액이 커질수록 매출 성장률뿐 아니라 자금 비용과 현금 회수 기간이 중요해집니다. 다만 알파벳은 9월 말 현금·현금성자산·시장성증권을 2,650.98억 달러 보유했고 최근 12개월 FCF도 양수였습니다. 한 분기 FCF 적자만으로 곧 투자 중단이나 자금 위기를 예고할 수는 없습니다. 출처: Alphabet 유동성 공시
한국 HBM·전력·장비, 매출보다 먼저 바뀔 수 있는 조건
한국 공급업체에 대한 다음 설명은 실적 전망이 아니라 전달 경로 분석입니다. HBM은 AI 칩에 데이터를 빠르게 공급하도록 여러 층으로 쌓은 메모리입니다. 고객의 투자 확대는 메모리 수요를 뒷받침하지만 전체 CapEx에는 건물·전력·네트워크도 들어갑니다. 투자액이 10% 늘었다고 한국 HBM 주문도 10% 늘어난다고 계산할 수 없습니다.
고객이 현금 지출을 조절할 때는 전체 사업을 취소하기보다 새 주문을 뒤로 미루거나 지급 조건을 바꾸는 방식이 먼저 나타날 수 있습니다. 메모리 업체는 고객별 주문 물량과 제품별 가격을, 장비 업체는 검수와 잔금 수령 시점을 확인해야 합니다. 매출을 기록했어도 외상 매출이 늘면 공급업체의 현금은 오히려 묶일 수 있습니다.
전력기기에는 또 다른 시간표가 있습니다. 이미 건설 중인 데이터센터의 전력 연결은 계속 필요할 수 있지만 신규 부지의 착공이 늦어지면 다음 수주가 밀릴 수 있습니다. 기존 수주잔고와 신규 주문을 나누어 봐야 하는 이유입니다. 반도체 장비 역시 공급업체의 증설 결정까지 거치므로, 고객사의 CapEx 변화가 같은 분기 매출에 그대로 나타나지는 않습니다.
메모리·HBM
고객별 제품 구성
수요
현금 · 가격·선금·재고
전력·장비
기존 공사와 신규 착공
일정
현금 · 검수·잔금 지급 시점
공급업체 자체의 투자 여력도 빼놓을 수 없습니다. Solidigm IPO 중단과 투자 재원 선택에서 살펴본 것처럼 공장을 늘리는 기업도 자금을 어디서 가져올지 결정해야 합니다. 고객의 주문이 늦어지는 동안 공장 감가상각과 이자비용이 계속 나가면, 같은 매출 감소라도 이익에 미치는 충격이 커질 수 있습니다.
한국 증시가 먼저 낙관할 때 확인할 세 가지
미국 CNN 공포·탐욕 지수는 10월 29일 34.9로 공포 구간입니다. 1주 전 20.0, 1개월 전 31.1보다는 높아졌습니다. 반면 한국 GoldKimp KOSPI 지표는 10월 28일 76.1로 극도의 탐욕입니다. 산식이 다른 지표라 점수 차를 수익률 예측에 쓸 수는 없지만 미국 고객의 현금 부담보다 한국 공급업체의 성장 기대가 앞서가는지 살펴볼 배경은 됩니다. 출처: CNN 스냅샷 기준 출처: GoldKimp 스냅샷 기준
한국 지표의 같은 기준 주간·월간 과거값은 확인하지 못해 변화 방향은 단정하지 않았습니다. SentimenTrader의 Smart Money·Dumb Money 신뢰지수도 10월 30일 공개 페이지를 확인했지만 수치와 갱신일이 표시되지 않았습니다. 따라서 두 집단의 낙관·비관 차이를 이번 판단의 근거로 삼지 않았습니다. 출처: SentimenTrader 확인 페이지
이 환경에서 볼 것은 세 가지입니다. 고객사가 다음 실적 발표에서 투자 계획을 유지하는지, 계약잔액이 실제 매출과 현금으로 바뀌는지, 한국 공급업체가 납기·재고·외상 매출을 안정적으로 관리하는지입니다. 투자 유지와 빠른 현금 회수가 함께 나타나면 공급업체의 이익 전망을 뒷받침합니다. 반대로 수주가 늘어도 재고와 외상 매출이 더 빨리 늘면 평가를 다시 해야 합니다.
AI 투자는 단기적으로 건설과 장비 수요를 늘리고 장기적으로 기업의 업무 비용을 낮출 가능성이 있습니다. 다만 생산성 개선이 임금과 소비로 번지는 속도는 별개의 문제입니다. 이번 두 회사 실적만으로 한국 내수 전체의 회복을 전망하기는 어렵습니다. 제 판단은 한국 AI 공급망의 방향을 정할 때 클라우드 성장률 옆에 고객의 FCF와 계약 조건을 함께 놓아야 한다는 것입니다. 이 글은 특정 종목의 매수·매도 권유가 아닙니다.
출처와 참고자료
- Microsoft FY27 Q1 실적 발표 · 2026-10-28
- Microsoft SEC Exhibit 99.1 · 2026-10-28
- Alphabet Q3 2026 SEC Exhibit 99.1 · 2026-10-28
- Reuters: Alphabet cash burn and AI spending · 2026-10-28
- Alphabet Q3 실적발표 전문 재전재 · Investing.com · 2026-10-28
- Stock Titan: Microsoft FY27 Q1 · 2026-10-28
- CNN Fear & Greed · 2026-10-29
- GoldKimp KOSPI Fear & Greed · 2026-10-28
- SentimenTrader 공개 대시보드 · 2026-10-30 확인
이 글은 정보 제공 목적이며, 특정 자산의 매수·매도를 권유하지 않습니다.
댓글 0