OPEC 원유 공급 회복, 하루 204만 배럴 증산에 한국 정유사는 웃을까
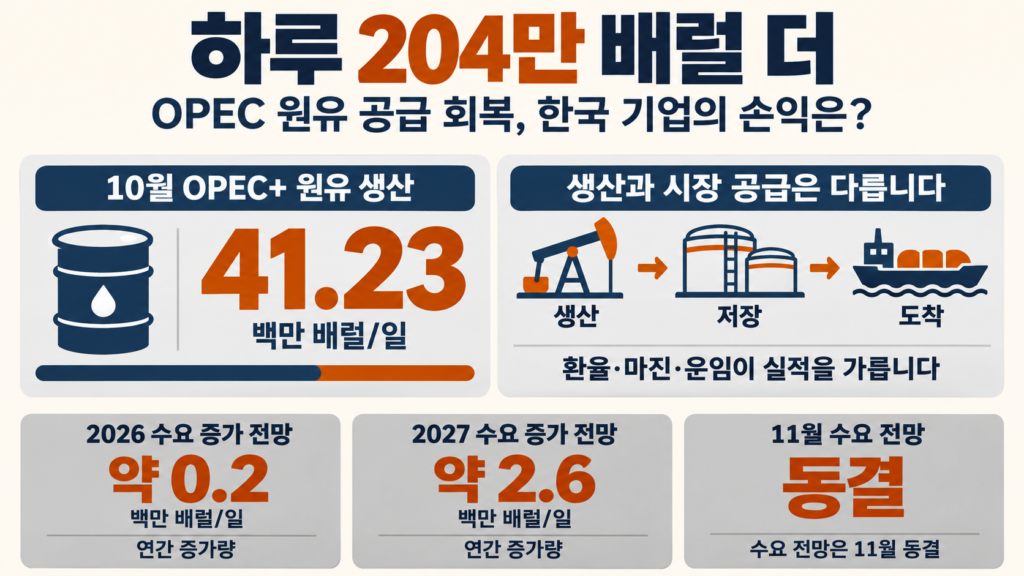
OPEC 원유 공급이 크게 회복됐습니다. 11월 11일 월간보고서를 전한 Reuters에 따르면 10월 OPEC+ 원유 생산은 하루 4,123만 배럴로, 한 달 전보다 약 204만 배럴 늘었습니다. 한국 기업에는 에너지 비용을 낮출 기회지만 정유사와 항공사가 같은 크기로 이익을 보는 변화는 아닙니다. 출처: Reuters / RTÉ · 2026-11-11
기름을 뽑아 올린 양, 시장에 공급한 양, 한국 정유공장에 도착한 양은 서로 다릅니다. 이 세 숫자를 나눠 보면, 생산 회복이 언제 한국의 원가와 소비를 살리는지, 그리고 왜 재고 때문에 기업마다 실적이 엇갈리는지가 보입니다.
OPEC 원유 공급, 2월 수준의 97%라는 숫자가 말하는 것
OPEC+는 OPEC 회원국과 러시아 등 협력 산유국을 묶어 부르는 이름입니다. 이번 4,123만 배럴은 이들의 원유 생산 추정치입니다. 세계 전체 석유 공급량도, 수출량도 아닙니다. Reuters는 전쟁 전 기준으로 삼은 보고서의 2월 생산 4,272만 배럴과 비교해 약 97%라고 계산했습니다.
소수점까지 계산하면 96.5%이고, 차이는 하루 149만 배럴입니다. 아래 비교는 보도된 월별 집계 그대로입니다. 전쟁 이후 회원 구성 변화까지 고정해 다시 계산한 수치는 아니므로, 이를 세계 공급이 97% 정상화됐다는 뜻으로 넓혀 읽으면 안 됩니다.
OPEC+ 원유: 2월 기준과 10월 회복. Reuters / OPEC, 11월 11일. 보도된 집계 기준; 고정 회원국 비교 아님. 비율 96.5%는 계산값. · 축이 0이 아니라 40에서 시작합니다
회복의 배경에는 기름을 운반할 길을 다시 확보하는 움직임이 있습니다. 아람코는 11월 3일 실적 발표에서 동서 송유관이 수출 경로를 유연하게 만드는 데 기여했다고 설명했습니다. 유전의 생산능력이 남아 있어도 항구와 운송이 막히면 생산을 줄여야 합니다. 반대로 수출 통로를 확보하면 기존 설비를 더 가동할 수 있습니다. 출처: Aramco · 2026-11-03
사우디가 생산한 기름은 어디로 갔을까
사우디가 직접 신고한 10월 생산량은 하루 1,056.3만 배럴입니다. 하지만 Bloomberg가 전한 시장 공급량은 920.3만 배럴로, 생산량보다 136만 배럴 적습니다. 시장 공급량은 저장분 이동을 제외하는 개념입니다. OPEC이 사용하는 외부 자료 기반 추정치는 919.4만 배럴로 시장 공급 신고와 가깝습니다. 출처: Reuters · 사우디 신고 출처: Bloomberg / Rigzone · 2026-11-11
사우디: 같은 달, 다른 정의. 2026년 10월. Reuters·Bloomberg가 전한 OPEC 수치. 서로 다른 정의·자료원이므로 평균 금지. · 축이 0이 아니라 8.5에서 시작합니다
이 차이는 먼저 통계의 정의를 확인해야 한다는 신호입니다. 자국 신고와 외부 추정치를 평균 내서 더 정확한 생산량이라고 부를 수는 없습니다. 생산과 시장 공급의 차이 전체를 한국으로 향할 추가 수출이라고 계산하는 것도 잘못입니다.
재고를 채우는 데 쓰인 기름은 당장 소비자가 쓰지 않지만 다음 운송 차질에 대응할 여유를 만듭니다. 반면 바다 위에서 환적이나 하역을 기다리는 기름은 장부상 존재해도 정유공장의 부족을 바로 해결하지 못합니다. 재고는 총량뿐 아니라 위치와 사용할 수 있는 시점이 중요합니다.
-
1
생산
유전 가동 회복
-
2
저장·선적
재고와 운송 통로 확보
-
3
도착·정제
보험·운임·설비 확인
-
4
원가·소비
환율·제품 가격에 좌우
올해 수요 20만, 내년 260만 배럴 증가 전망은 왜 다른가
11월 보고서에서 OPEC이 유지한 세계 석유 수요 증가 전망은 올해 하루 약 20만 배럴, 내년 약 260만 배럴입니다. 11월에 올해 전망을 새로 낮춘 것은 아닙니다. 앞선 보고서들에서 연이어 낮춰 온 전망을 이번에는 그대로 유지했습니다. 출처: OPEC · 발행 안내 출처: 11월 전망 유지 보도 출처: IEF · 10월 전망 교차확인
OPEC 세계 석유 수요 증가 전망. 11월 전망 유지, 반올림치. 전년 대비 연평균 증가분이며 월간 생산 변화와 직접 차감 불가.
두 숫자는 각각 전년 대비 연평균 수요 증가분입니다. 10월 한 달의 생산 증가분 204만 배럴과 올해 수요 증가분 20만 배럴을 빼서 공급 과잉을 계산할 수 없습니다. 기간도 다르고 생산 통계는 OPEC+ 원유에 한정되지만 수요 통계는 세계 석유 전체를 다룹니다.
경제적으로 보면 높은 에너지 가격은 가계의 여행과 운전을 줄이고 기업의 생산비를 높입니다. 공급 부족 때문에 쓰고 싶어도 못 쓰는 수요도 생깁니다. 이후 물류가 회복되면 억눌렸던 소비가 돌아올 수 있고 비교 대상인 올해 수요가 약한 만큼 내년 증가폭도 커 보일 수 있습니다. 이는 전망을 이해하는 경로이지, 내년 호황을 확인한 사실은 아닙니다.
수요 전망을 시장의 합의로 읽을 필요도 없습니다. 국제에너지포럼(IEF)의 10월 15일 비교에서는 OPEC이 올해 수요 증가를 예상한 반면 IEA와 EIA는 감소를 예상했습니다. 한 달 전 비교라는 한계가 있지만 전쟁 이후 소비와 공급을 추정하는 기관들의 판단 차이는 분명히 컸습니다. 출처: IEF · 2026-10-15
한국 수입 비용은 내려가도 정유 이익은 갈립니다
한국 기업이 부담하는 원유값은 달러 표시 가격에 원/달러 환율을 곱한 금액에서 출발합니다. 여기에 운임·보험료와 계약 조건이 붙습니다. 가령 달러 유가가 10% 내리고 환율이 8% 오른다고 가정하면, 원화 원유 비용은 2.8%만 낮아집니다. 실제 시장 전망이 아니라 0.90×1.08로 계산한 예시입니다.
정유사는 원유를 사서 휘발유·경유·항공유를 만들어 팝니다. 정제마진은 이 제품들의 판매가격과 원유 비용 사이의 차이를 보여주는 지표입니다. 원유 가격이 먼저 내리고 제품 가격이 버티면 마진이 좋아질 수 있습니다. 그러나 제품 공급까지 빠르게 정상화되면 제품 가격도 내려가 그 차이가 줄어들 수도 있습니다.
기존 재고도 실적을 가릅니다. 비싼 원유로 만든 제품을 낮아진 가격에 팔면 손익에 부담이 생깁니다. 회계상 재고평가 영향의 크기는 재고 기간과 회계 처리에 따라 다릅니다. 그래서 유가 하락만 보고 정유사 분기 이익이 늘어난다고 단정하기 어렵습니다.
항공사와 운송업체에는 연료비 하락이 도움이 될 수 있습니다. 다만 항공유·경유 가격이 실제로 내려야 하고, 미리 가격을 고정한 계약이나 유류할증료 조정 때문에 효과가 늦게 나타날 수 있습니다. 석유화학도 나프타 원료값 하락은 반갑지만 완제품 수요가 약해 판매가격이 더 떨어지면 이익 개선은 제한됩니다.
해상 운임은 또 다른 계산입니다. 수출 물량이 늘면 유조선 수요가 증가해 운임을 밀어 올릴 수 있습니다. 반대로 안전한 항로가 열려 우회·환적 시간이 줄면 같은 선박이 더 자주 운항해 운임이 내려갈 여지가 있습니다. 원유 생산 증가만으로 유조선 운임이나 컨테이너 운임 하락까지 예측할 수는 없습니다.
산업 구조에서는 항구·송유관·해외 저장시설을 갖춘 기업의 대응력이 중요해집니다. 단기 유가가 내려가도 기업은 공급선을 나누고 비상 재고를 확보하는 투자를 이어갈 수 있습니다. 다만 그런 투자는 보험처럼 비용이 먼저 들기 때문에, 매출 증가와 잉여현금 증가가 같은 시기에 나타나지는 않습니다.
아람코·IMF 발언과 시장 심리로 본 회복의 시차
아민 나세르 아람코 최고경영자는 11월 3일 해외 저장능력과 대체 수출 경로를 더 확보하는 방안을 검토하고 있다고 밝혔습니다. 이 발언은 이번 증산을 읽는 데 도움이 됩니다. 산유국의 대응도 유전 생산량을 높이는 데서 끝나지 않고, 실제 고객에게 전달할 경로를 넓히는 데 맞춰져 있습니다. 출처: Aramco · 나세르 발언
크리스탈리나 게오르기에바 IMF 총재는 10월 16일 연설에서 에너지 충격이 성장을 누르고 AI 호황이 성장을 떠받치는 상황을 설명했습니다. 겨울을 앞둔 연료 재고 복구 필요성도 강조했습니다. 생산이 늘어도 먼저 비축분을 채우는 데 쓰이면, 소비자가 체감하는 연료비 정상화에는 시간이 걸릴 수 있다는 뜻으로 읽을 수 있습니다. 출처: IMF · 게오르기에바 연설
기업 원가가 안정되면 가격 인상 압력이 줄고 가계는 연료비로 나가던 돈을 다른 소비에 쓸 여유를 얻습니다. 그렇더라도 중앙은행의 금리 인하를 바로 뜻하지는 않습니다. 서비스 물가와 임금, 기대인플레이션까지 진정되는지 봐야 합니다. 앞서 다룬 ECB의 에너지 물가와 금융조건도 원가 부담과 자금조달 부담이 서로 다른 속도로 움직이는 흐름을 보여줍니다.
주식시장도 한 방향으로 안도하는 모습은 아닙니다. 제공된 11월 13일 CNN 공포·탐욕 지수는 37.8로 공포입니다. 1주 전 24.4보다는 13.4포인트 올랐지만 1개월 전 45.6보다는 7.8포인트 낮습니다. 한국 GoldKimp KOSPI 지수는 11월 12일 80.9로 극도의 탐욕입니다. 산식과 기준일이 달라 직접 비교에는 한계가 있고 한국의 주간·월간 비교치는 이번 자료에서 확인되지 않았습니다. 출처: CNN · 제공 스냅샷 출처: GoldKimp · 제공 스냅샷
SentimenTrader는 홈페이지에서 실시간 수치를 확인하지 못했습니다. 공개 계정 게시물을 옮긴 페이지 기준으로 11월 11일 Smart Money는 0.64(낙관), Dumb Money는 0.51(중립)이었습니다. 원 사이트에서 직접 확인한 최신값은 아니라는 점을 감안해야 합니다. 이런 심리 차이를 원유 수요 증가의 증거로 볼 수는 없습니다. 한국 주가에 기대가 많이 반영돼 있다면, 유가 안정 기대가 실제 마진 개선으로 이어지는지 더 꼼꼼히 볼 이유가 됩니다. 출처: SentimenTrader 출처: 공개 헤드라인 대체 출처
다음 보고서에서는 생산보다 도착과 재고를 보세요
단기적으로는 선적과 도착이 늘고 쓸 수 있는 재고가 회복되는지가 핵심입니다. 그다음에는 경유·항공유 가격과 원유 가격의 차이, 운임·보험료, 원/달러 환율을 함께 봐야 합니다. 이 조합이 좋아져야 한국 기업의 원가 부담이 눈에 띄게 줄어듭니다.
중기적으로는 수요가 왜 회복되는지 구분해야 합니다. 소비와 산업 생산이 살아나는 회복이라면 한국의 수출과 설비투자에도 도움이 될 수 있습니다. 반대로 재고를 채우는 구매가 대부분이면 그 효과가 끝난 뒤 주문이 다시 약해질 수 있습니다. 연간 가격 전망의 배경은 세계은행 원자재 전망과 재고 분석을 함께 읽으면 연결됩니다.
OPEC 일정상 다음 월간보고서는 12월 14일입니다. 이번 생산 회복은 공급 부족의 압력을 덜어주는 변화입니다. 다만 한국의 주유비와 기업 이익을 판단할 때 마지막으로 확인할 숫자는 유전에서 나온 배럴보다, 적정한 비용으로 도착해 실제로 팔린 배럴에 가깝습니다. 출처: OPEC · 발행 일정
자료 기준은 2026년 11월 14일입니다. OPEC 공식 발행 안내와 기업·기관 발표를 확인하고 보고서 수치는 Reuters·Bloomberg 등 보도로 보완했습니다. 생산 추정치, 기관 전망, 본문의 조건부 해석을 구분했으며 특정 자산의 매수·매도를 권하는 글은 아닙니다.
출처와 참고자료
- OPEC — November 2026 MOMR
- OPEC — MOMR release calendar
- Reuters / RTÉ — OPEC+ output nears prewar rate, 2026-11-11
- Reuters / Business Recorder — Saudi output, 2026-11-11
- Bloomberg / Rigzone — Saudi output and market supply, 2026-11-11
- Aramco — Q3 2026 results, 2026-11-03
- IMF — Georgieva plenary speech, 2026-10-16
- IEF — October report comparison, 2026-10-15
- Sada News — OPEC November demand forecast, 2026-11-11
- CNN Fear & Greed — supplied snapshot, 2026-11-13
- GoldKimp KOSPI F&G — supplied snapshot, 2026-11-12
- SentimenTrader — homepage
- SentimenTrader public headline mirror — 2026-11-11
이 글은 정보 제공 목적이며, 특정 자산의 매수·매도를 권유하지 않습니다.
댓글 0