중앙은행 금 이동 2026 — 네덜란드 86톤 런던행, 달러 안전자산에 생긴 균열
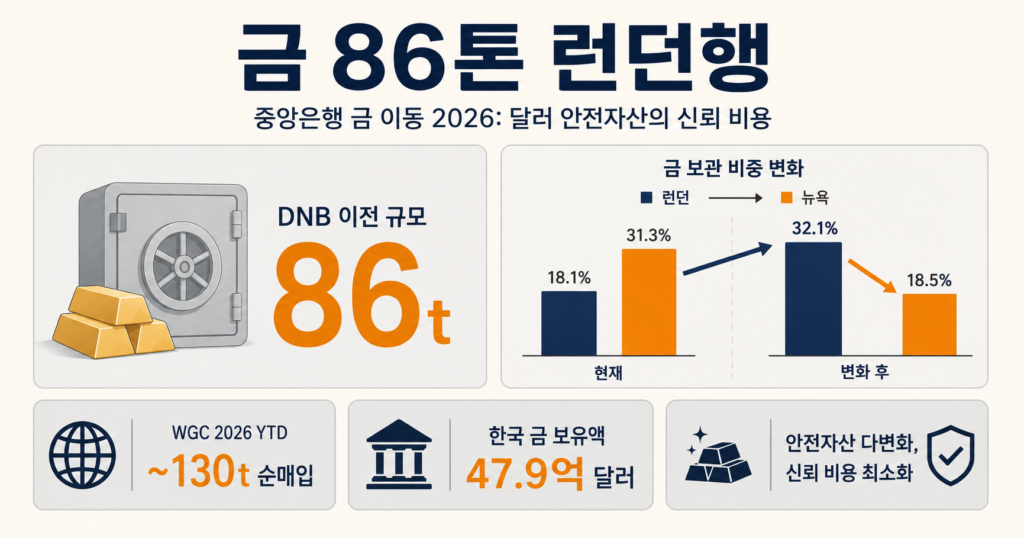
중앙은행 금 이동 2026 이슈가 다시 커졌습니다. 네덜란드 중앙은행은 2026년 3월부터 8월까지 미국·캐나다에 있던 금 약 86톤을 런던으로 옮겼다고 9월 2일 발표했습니다. 금값이 올랐다는 뉴스가 아니라, 위기 때 바로 쓸 수 있는 안전자산이 무엇인지 다시 묻는 사건입니다.
겉으로 보면 금고 위치 변경입니다. 그런데 중앙은행 입장에서는 금고 위치가 곧 유동성입니다. 내 돈이 은행에 있어도 자동이체가 막히면 급한 돈으로 쓰기 어렵듯, 금도 보관지와 거래 시장이 멀면 위기 때 힘이 떨어집니다.
투자 권유가 아닙니다. 이 글은 금값 전망보다 준비자산의 구조를 읽기 위한 해설입니다.
중앙은행 금 이동 2026, 네덜란드는 무엇을 바꿨나
DNB가 바꾼 건 이겁니다. 북미에 보관하던 금 약 313톤 중 86톤 안팎을 런던으로 보냈습니다. 이전 뒤 런던 보관 비중은 18.1%에서 32.1%로 올라갔습니다. 반대로 뉴욕은 31.3%에서 18.5%로 내려갔고, 캐나다 오타와도 19.7%에서 18.5%로 낮아졌습니다.
전체 금 보유량은 늘지 않았습니다. 네덜란드의 금 보유량은 612.4톤이고, 2025년 말 평가액은 722억 유로였습니다. 이번 조치는 금을 더 산 것이 아니라, 위기 때 더 빨리 움직일 수 있는 곳으로 금의 주소를 바꾼 일입니다.
네덜란드 중앙은행 금 보관 비중이 런던 18.1%에서 32.1%로 오른 막대그래프. DNB 공식 발표 기준. 이전 후 런던이 가장 큰 해외 보관지가 됐습니다.
처리 방식도 단순 운송이 아니었습니다. DNB는 약 59톤을 뉴욕에서 팔고 런던에서 다시 샀습니다. 또 27톤 이상은 북미에서 네덜란드 제이스트 금고로 실제 이동했고, 비슷한 양의 국제 거래 기준 금을 제이스트에서 런던으로 옮겼습니다. 금괴를 다시 녹이는 비용과 운송 위험을 줄이기 위한 설계였습니다.
왜 뉴욕보다 런던인가
런던은 중앙은행 금 시장에서 특별한 장소입니다. Bank of England에 보관된 금은 국제 물리 금 거래 기준과 바로 연결됩니다. DNB는 런던 금이 위기 때 가장 빨리 쓸 수 있는 금이라고 설명했습니다. 같은 금이라도 ‘팔 수 있는 속도’가 다르면 준비자산으로서의 값이 달라집니다.
그래서 같은 금이라도 장소가 다르면 가치가 다릅니다.
경제적 원인은 세 가지로 볼 수 있습니다. 첫째는 지정학 불안입니다. 전쟁, 제재, 외교 갈등이 잦아지면 중앙은행은 특정 국가의 금융망에 자산을 너무 많이 묶어 두는 일을 부담스러워합니다. 둘째는 유동성입니다. 위기 때 필요한 것은 높은 수익률보다 지금 당장 현금화하거나 담보로 쓸 수 있는 능력입니다. 셋째는 신뢰 비용입니다. 동맹국 사이에서도 정책 방향이 흔들리면 ‘혹시 접근이 늦어지면 어쩌나’라는 보험료가 붙습니다.
금
이자 없음
수익
강점 · 누군가의 빚이 아님
주의 · 실질금리 상승에 약함
미 국채
이자 수입 있음
수익
강점 · 깊고 큰 달러 시장
주의 · 제재·정책 리스크 노출
여기서 바로 달러 시대가 끝났다고 말하면 과합니다. 연준의 2026년 9월 FEDS Notes는 금이 미 국채를 완전히 밀어냈다는 해석에 선을 그었습니다. 2025년 말 금 보유 평가액이 커진 것은 상당 부분 금 가격 상승 때문이고, 일부 국가는 브레턴우즈 시대부터 큰 금 보유를 들고 있었습니다. IMF COFER도 2026년 1분기 세계 외환보유액의 달러 비중을 57.13%로 집계했습니다. 달러는 여전히 중심입니다. 다만 중심 자산에 붙는 의심의 비용은 전보다 비싸졌습니다.
중앙은행은 왜 금을 계속 사나
World Gold Council은 2026년 7월 중앙은행이 순매수 기준 23톤의 금을 샀다고 집계했습니다. 올해 누적 순매입은 약 130톤입니다. 7월에는 중국이 20톤, 폴란드가 8톤을 샀고, 러시아는 6톤을 팔았습니다. 모든 중앙은행이 같은 방향으로 움직이는 것은 아니지만, 공식 부문이 금을 준비자산 안에 계속 넣고 있다는 점은 분명합니다.
중앙은행이 금을 좋아하는 이유는 수익률이 높아서가 아닙니다. 금은 이자를 주지 않습니다. 대신 누군가의 빚이 아닙니다. 미 국채는 미국 정부의 약속이고, 은행 예금은 은행의 약속입니다. 금은 그 약속 밖에 있는 물건에 가깝습니다.
-
1
지정학 불안
전쟁·제재·정책 불확실성
-
2
금 보관지 재편
뉴욕·런던·자국 금고 비중 조정
-
3
신뢰 비용 상승
달러 자산 집중의 보험료
-
4
자산시장 영향
금·국채·환율·광산주 변동
이 차이가 위기 때 커집니다. 제재가 걸리거나 결제망이 막히면 장부상 자산은 있어도 바로 쓰기 어려울 수 있습니다. 금은 보관·운송·거래 비용이 있지만, 정치적 약속에 덜 묶인다는 장점이 있습니다. 최근 4년 중앙은행 금 매입 평균이 연 1,000톤으로 과거 10년 평균 500톤보다 높아졌다는 WGC 설문도 이 변화를 보여줍니다.
달러와 미 국채에는 어떤 압력이 생기나
첫 번째 압력은 장기 구조입니다. 중앙은행이 금과 보관지 다변화를 늘리면 달러와 미 국채가 누리던 ‘그냥 믿고 맡기는 프리미엄’은 조금씩 낮아질 수 있습니다. 이 말은 내일 미 국채가 무너진다는 뜻이 아닙니다. 미국이 준비자산의 중심 자리를 유지하려면 과거보다 더 많은 신뢰를 증명해야 한다는 뜻입니다.
두 번째 압력은 금리입니다. 금은 이자가 없습니다. 그래서 미국 고용이 강하고 연준이 금리를 올릴 수 있다는 전망이 커지면 금 가격은 흔들립니다. Reuters는 2026년 9월 4일 강한 미국 고용지표 뒤 금 현물 가격이 온스당 4,422.91달러로 밀렸다고 보도했습니다. 안전자산 수요가 있어도 실질금리가 오르면 금에는 부담입니다.
세 번째 압력은 기업 실적입니다. 금 가격이 높은 수준에 머물면 금광 기업은 매출과 현금흐름이 좋아질 수 있습니다. 반대로 주얼리, 전자 부품, 금을 원재료로 쓰는 일부 제조업은 원가 부담이 생깁니다. 금융회사에는 금 ETF와 원자재 상품 수요가 늘 수 있지만, 가격 변동성이 커지면 헤지 비용도 같이 올라갑니다.
네 번째 압력은 소비와 자산시장 심리입니다. 금이 오르는 장면은 보통 사람들이 불안을 느끼는 시기와 겹칩니다. 소비자는 큰 지출을 늦추고, 기업은 투자 계획을 더 보수적으로 잡습니다. IMF와 World Bank가 2026년 세계경제를 두고 전쟁 충격, 에너지 가격, 높은 차입비용을 함께 경고한 이유도 여기에 있습니다.
한국 외환보유액 4,423억 달러 — 금 비중이 1%인 이유
한국 독자에게는 이 숫자가 중요합니다. 한국 외환보유액은 2026년 8월 말 4,422.8억 달러였습니다. 한 달 사이 143.3억 달러 늘어 월간 증가폭으로는 통계 작성 이후 최대였습니다. 구성은 유가증권이 3,870.7억 달러로 87.5%를 차지했고, 금은 47.9억 달러로 변동이 없었습니다. 금 비중은 대략 1% 수준입니다.
왜 한국은 금보다 유가증권을 많이 들고 있을까요. 한국 외환보유액의 1차 목적은 원화가 흔들릴 때 시장에 달러 유동성을 공급하는 것입니다. 이때 가장 쓰기 쉬운 자산은 깊고 큰 시장에서 바로 현금화할 수 있는 미 국채와 달러 예금입니다. 금은 장기 신뢰 자산이지만, 매일 움직이는 원/달러 시장을 안정시키는 도구로는 달러 현금성 자산보다 느릴 수 있습니다.
그래도 질문은 남습니다. 외환보유액이 충분한지, 통화 구성이 한쪽으로 치우치지 않았는지, 위기 때 실제로 동원 가능한 자산이 얼마인지는 더 중요해졌습니다. 원화 흐름은 원/달러 환율 해설 글과 함께 보면 이해가 쉽습니다. 에너지 충격은 호르무즈와 유가 글이 배경을 보완해 줍니다.
앞으로 볼 숫자는 세 가지입니다
첫째는 중앙은행 순매입입니다. 월별 매입이 잠깐 줄어도 2022년 이후 높아진 평균 속도가 유지되는지가 중요합니다. 둘째는 보관지 변화입니다. 금을 더 사지 않아도 뉴욕·런던·자국 금고 사이 비중이 바뀌면 중앙은행의 신뢰 판단이 드러납니다. 셋째는 미국 실질금리입니다. 명목금리에서 물가 기대를 뺀 실질금리가 오르면 금에는 부담입니다.
확인된 사실은 네덜란드가 86톤을 런던으로 옮겼고, 중앙은행의 금 매입 흐름이 이어지고 있으며, 한국 외환보유액은 여전히 유가증권 중심이라는 점입니다. 제 해석은 금이 미 국채를 대체한다기보다, 준비자산 포트폴리오 안에서 정치와 제재 리스크를 줄이는 보험의 비중이 커지고 있다는 것입니다.
코멘트입니다. 금은 경제가 무너질 때만 오르는 자산이 아닙니다. 사람들이 서로의 약속을 조금 덜 믿기 시작할 때 조용히 자리를 넓히는 자산입니다. 그래서 이번 중앙은행 금 이동 2026 뉴스는 금고 위치의 변경이 아니라, 신뢰의 가격이 올라간 시장 신호로 읽는 편이 맞습니다.
금고 위치가 바뀐 뉴스처럼 보이지만, 실제로는 신뢰의 가격이 오른 시장 신호입니다.
출처
- De Nederlandsche Bank — DNB improves tradability of gold reserves
- World Gold Council — Central Bank Gold Statistics, September 2026
- World Gold Council — Central Bank Gold Reserves Survey 2026
- Federal Reserve FEDS Notes — Gold and Treasury securities
- Yonhap — South Korea foreign reserves, August 2026
- IMF — World Economic Outlook Update, July 2026
- World Bank — Global Economic Prospects
- Reuters via Kitco — Gold slides after robust US payrolls
- Wall Street Journal — Netherlands moves gold from New York to London
- Financial Times — Dutch central bank moves gold bars out of New York
이 글은 정보 제공 목적이며, 특정 자산의 매수·매도를 권유하지 않습니다.
댓글 0