Container Freight Rates at $11,259: The Profit Squeeze for Korean Exporters (Views 1)
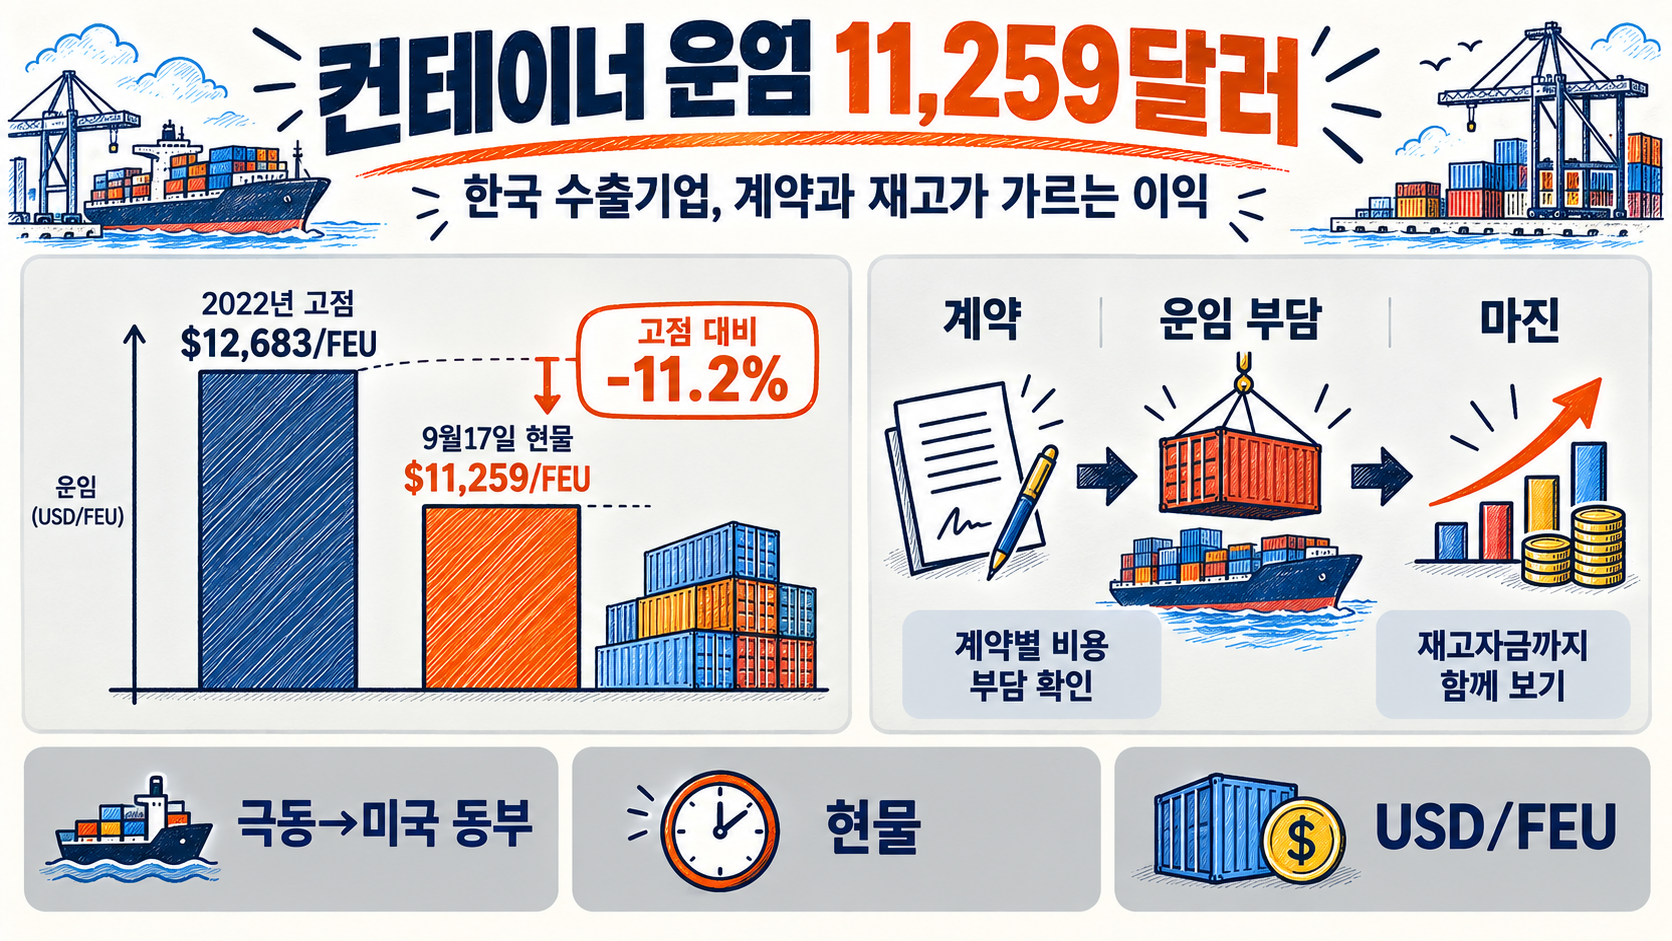
Container freight rates are changing exporters’ profit calculations again. Xeneta’s September 18 update puts Far East–US East Coast spot freight at $11,259 per 40-foot container. Who pays the bill, and who can recover it in product prices, determines the impact on Korean companies. Xeneta data
Imagine an exporter that has agreed a selling price, only to discover that shipping will cost much more than budgeted. Unless it can renegotiate, the extra expense comes out of profit. If delivery also takes longer, cash needed for the next order may arrive later.
The information cutoff is September 19, 2026. Reported data, analyst forecasts and hypothetical calculations are identified separately. The Korean business implications are conditional analysis, not company earnings forecasts or investment recommendations.
What the $11,259 container freight rate measures
A spot rate is the price for newly booked transport, distinct from rates negotiated under longer-term agreements. FEU means one 40-foot container. Dollar quotations are comparable only when the equipment, route and included services are comparable.
The observation date is September 17. The East Coast average is 324.7% above February 28, but 11.2% below its comparable 2022 peak of $12,683. It has not set a record. Dates and comparison
US East Coast freight versus its comparable peak
USD / FEUContainer Freight Rates: $12,683 peak versus $11,259 in September 2026. Xeneta Far East–US East Coast spot series. Peak: Jan 1, 2022; current: Sep 17, 2026. Not a contract rate or individual Korean quote.
Reuters reported $10,948 for China–US East Coast freight. That origin scope differs from the Far East average; the precise sample and timing differences were not independently reconciled. Our chart therefore uses only Xeneta’s Far East series. It is not a quotation for every shipment leaving Korea. Reuters report
Fuel costs matter, but so does vessel turnaround
Freight prices reflect both operating costs and the availability of space on a particular departure. A ship stuck outside a port begins its next voyage later. The fleet can be unchanged while the number of containers it can move each month falls.
For illustration, suppose a round trip stretches from 40 days to 50. With capacity and other conditions unchanged, transport capacity per day falls to 40/50, or 80% of its previous level. This is a hypothetical example, not a measured route statistic. It explains why congestion can strengthen carriers’ pricing power.
Freightos reported a 2% weekly rise to the US East Coast, against declines of 3% to Northern Europe and 12% to the Mediterranean. It suggests partial Red Sea returns and easing post-peak demand helped European routes. This independently supports diverging route directions, not Xeneta’s exact price level. Freightos weekly analysis
A higher freight rate alone is not proof of stronger global consumption. Prices driven by more orders tell a different economic story from prices driven by slower, more expensive transport. Cargo volumes and on-time performance are needed to distinguish the two.
A long-term contract does not always fix the final bill
The contract matters because a fixed base rate may coexist with a fuel adjustment. A fuel surcharge passes through specified fuel-related costs. Applying a headline spot-rate increase to a company’s entire freight budget can therefore badly misstate its exposure.
Maersk’s public general terms provide for fuel-related price adjustments, including exceptional circumstances such as war or route disruption. A separate signed agreement can prevail where inconsistent. These terms do not describe every carrier’s contracts, but illustrate why a long-term agreement need not freeze the final invoice. Maersk contract terms
A March Maersk advisory also explained an emergency surcharge for fuel availability, cost and mix beyond its ordinary fuel fee. That historical notice supports the mechanism; its amounts are not presented as current September tariffs. Emergency surcharge notice
For a Korean exporter, the first questions are who pays freight, how much is booked spot, when fuel adjustments reset and whether customers accept repricing. Buyer-paid freight may protect current costs. It does not prevent the buyer from demanding a lower product price on the next order.
How an extra $6,259 can change an order’s profit
Consider an illustrative shipment, not a company forecast: revenue of $100,000 and costs excluding freight of $85,000. Assume the seller pays all freight and budgets $5,000 for it. Profit is then $10,000.
Replacing that budget with $11,259 leaves $3,741. Holding selling prices and other costs constant, profit falls 62.6%, and the margin drops from 10% to about 3.7%. The $5,000 starting point is an assumption, not a historical freight observation.
Unchanged sales prices leave profit absorbing the increase
Hypothetical profit exampleIllustrative $6,259 freight increase reduces profit from $10,000 to $3,741. Not company results. $5,000 is an assumed budget. Seller pays all freight; prices and other costs stay fixed.
The value of the goods inside the container changes the result. High sales value per unit of space dilutes freight costs; bulky, lower-value products carry more exposure. Furniture, household goods and some appliances shipped in containers deserve closer freight scrutiny. This does not imply that all products use the same transport mode.
A company with pricing power can pass some of the bill to customers. Under intense competition, it may instead cut promotions, redesign packaging or stop selling low-margin products. Consumers can face a higher effective price even if the sticker price is unchanged. These are transmission channels, not observed consumer outcomes.
The next pressure is inventory and working capital
Unreliable delivery can encourage earlier orders and larger safety stocks. Inventory is money committed to goods that have not yet turned back into cash. A company pays for materials and labor before receiving customer payments; financing that gap is working capital.
Suppose daily costs are KRW 1 million and the transit-to-payment period lengthens by ten days. The simplified additional funding requirement is KRW 10 million. If financed entirely at an assumed 6% annual rate and maintained, that implies KRW 600,000 of annualized interest. These are illustrative assumptions.
Falling freight rates do not immediately remove expensive inventory already on hand. Weak sales can force markdowns. Investors should compare inventories, collection periods for unpaid customer invoices, and operating cash flow with the freight chart. Accounting earnings and cash recovery can improve at different times.
Larger balance sheets can support multiple transport contracts or local warehousing. Smaller suppliers may have to decline orders if they cannot finance both freight and inventory. If disruption persists, procurement capability and access to cash can influence market share, beyond differences in manufacturing cost.
Local production becomes worth evaluating, but is not automatically cheaper. Freight savings must cover plant costs, local wages and the risk of underused capacity. Management needs to distinguish temporary rates from persistent costs. Extra working capital can also crowd out the cash that would otherwise fund new equipment.
For shipping shares, durability matters more than today’s quote
Carriers collect higher freight revenue but also pay for fuel, chartered ships and delays. Profit depends on the spread between realized revenue and cost, the contract mix and vessel utilization. A percentage increase in spot prices is not an equivalent percentage increase in operating profit.
Xeneta reports 6–7% more offered East Coast capacity in September than August. Its analyst expects a possible slowdown or softening after an early-October push. That is a forecast, not an established price path. Capacity and outlook
My reading is that exporters need pricing power, while carriers need favorable rates to last. Shipping shares can reflect anticipated declines before current earnings deteriorate. Exporters also need healthy orders and recovering margins; cheaper transport alone does not guarantee better equity returns.
The macro outlook has two distinct paths. Lower rates caused by restored capacity can ease costs and support consumption and investment. Lower rates caused by collapsing orders leave companies with a demand problem. The reason for the move matters as much as its direction.
In the coming weeks, watch consistent route-level spot data, offered capacity, schedule reliability and companies’ freight obligations together. In earnings releases, inventory and cash collection deserve attention alongside revenue. Identify who paid the higher bill and when they can recover the cash.
For related context, see oil costs and the Korean economy and Chinese exports and Korean companies’ pricing competition.
Who pays freight, and when the cash returns, determines the business impact.
Sources
- Xeneta — Weekly Ocean Container Shipping Market Update, 18 September 2026
- Reuters — Ocean container shipping rates could test record highs, 17 September 2026 (MarketScreener 전재)
- Freightos — Red Sea transits accelerate, 15 September 2026 (updated 17 September)
- Maersk — Ocean Contract Product General Terms and Conditions (21 July 2026 amendment)
- Maersk — Introduction of temporary Emergency Bunker Surcharge (18 March 2026 update)
컨테이너 운임 11,259달러 — 한국 수출기업 이익은 얼마나 줄까 (조회수 1)
컨테이너 운임이 다시 수출기업의 계산서를 흔들고 있습니다. Xeneta가 9월 18일 공개한 자료에서 극동발 미국 동부행 현물운임은 40피트 컨테이너 한 개당 11,259달러입니다. 같은 운송비 상승도 누가 부담하고 제품값에 얼마나 반영하느냐에 따라 한국 기업의 이익과 투자 여력이 달라집니다. Xeneta 원자료
물건은 이미 팔았는데 배에 싣는 비용이 예상보다 커졌다면 어떻게 될까요. 판매가격을 다시 협상할 수 없는 업체는 남길 돈부터 줄어듭니다. 배송까지 늦어지면 다음 물건을 만들 현금도 더 오래 기다려야 합니다.
이 글은 2026년 9월 19일 확인한 자료를 기준으로 합니다. 발표 수치, 분석기관의 전망, 구조를 설명하기 위한 가상 계산을 구분했습니다. 한국 기업에 대한 설명은 계약 조건에 따른 영향 분석이며, 개별 기업 실적 전망이나 투자 권유가 아닙니다.
컨테이너 운임 11,259달러, 어디에서 어디로 가는 가격일까
현물운임은 그때그때 새로 예약하는 화물의 운송가격입니다. 일정 기간 물량과 요율을 협의하는 장기계약 운임과 구분해야 합니다. FEU라는 단위는 40피트 컨테이너 한 개를 뜻합니다. 같은 달러 표시라도 컨테이너 크기나 항로가 다르면 바로 비교할 수 없습니다.
이번 원자료의 관측일은 9월 17일입니다. 극동→미국 동부 평균은 2월 28일보다 324.7% 높지만, 같은 자료의 2022년 고점 12,683달러보다는 11.2% 낮습니다. 아직 사상 최고를 경신한 것은 아닙니다. 관측일·비교 기준
미국 동부행 운임, 같은 항로의 고점과 비교
달러 / FEU컨테이너 운임 극동발 미국 동부행 2022년 고점 12,683달러와 2026년 9월 11,259달러. Xeneta 극동→미국 동부. 고점 2022-01-01, 현재 2026-09-17. 현물운임이며 계약운임·한국 개별 견적과 다름.
Reuters의 9월 17일 기사에는 중국발 미국 동부행 10,948달러가 등장합니다. 중국발 보도 수치와 극동발 평균은 출발 지역의 범위가 다릅니다. 표본과 집계 시점의 세부 차이까지 확인되지 않아, 이 글의 비교 차트는 Xeneta의 극동발 자료만 사용했습니다. 한국 항만에서 출발하는 모든 화물이 이 가격이라는 뜻도 아닙니다. Reuters 보도
기름값이 오를 때 배의 회전 속도도 중요해집니다
운송가격에는 선사가 쓰는 연료와 선박 비용뿐 아니라, 원하는 날짜에 실을 공간이 얼마나 남았는지도 반영됩니다. 항만에 배가 오래 대기하면 다음 항차를 시작하는 시점이 늦어집니다. 배의 숫자가 그대로여도 한 달 동안 옮길 수 있는 컨테이너는 줄어들 수 있습니다.
가령 같은 배가 왕복에 40일 걸리다가 50일 걸리게 된다고 가정해 보겠습니다. 적재량과 다른 조건이 같다면 시간당 운송능력은 40÷50, 즉 이전의 80%입니다. 이것은 실제 항로 통계가 아닌 단순 예시입니다. 혼잡이 왜 운임 협상력을 바꾸는지 보여줍니다.
최신 Freightos 자료는 미국 동부행 주간 운임이 2% 오른 반면 북유럽행은 3%, 지중해행은 12% 내렸다고 집계했습니다. 이 기관은 유럽 항로의 일부 홍해 복귀와 성수기 이후 수요 완화가 운임 하락에 영향을 줬을 가능성을 설명했습니다. 같은 연료 충격을 받아도 항로별 공급과 수요가 달라 가격 방향은 엇갈립니다. Freightos 주간 분석
따라서 운임 상승만 보고 세계 소비가 강해졌다고 판단하기는 어렵습니다. 주문이 늘어서 가격이 오르는 경우와, 같은 물건을 나르는 데 더 많은 시간과 비용이 들어 가격이 오르는 경우는 기업 이익과 경기 해석이 다릅니다. 이번에는 항로별 물동량과 정시 도착률을 함께 확인해야 합니다.
장기계약이면 운송비가 고정될까
여기서 계약서가 중요해집니다. 기본 운임을 정해 놓아도 연료가격 변화에 맞춰 별도 금액을 붙이는 조항이 있을 수 있습니다. 유류할증료는 이런 연료비 조정분입니다. 헤드라인에 나온 현물운임 상승률을 기업의 전체 물류비에 그대로 곱하면 실제 부담을 크게 잘못 계산할 수 있습니다.
Maersk의 공개 일반조건에는 연료 관련 운임 조정과 전쟁·항로 차질 등 예외 상황에서의 조정 조항이 있습니다. 별도의 서명된 합의가 충돌하는 부분에서 우선할 수도 있습니다. 이 조건을 모든 선사의 모든 계약으로 일반화할 수는 없지만, 장기계약과 최종 청구액 고정이 같은 말은 아니라는 점은 확인됩니다. Maersk 계약 일반조건
회사는 3월 공지에서도 통상 연료 수수료 밖의 조달비용 등에 대응하는 긴급 유류할증료를 설명했습니다. 이 과거 공지는 비용 전가 방식의 근거로만 사용했습니다. 당시 금액을 9월 현재 청구 요율로 제시하지 않습니다. 긴급 유류할증료 도입 공지
한국 수출업체라면 운송비 부담 주체, 현물 예약 비중, 연료비 조정 시점, 바이어와의 가격 재협상 가능성을 먼저 봐야 합니다. 바이어가 운송비를 내는 거래는 당장 수출업체 비용이 늘지 않을 수 있습니다. 다만 바이어가 다음 주문에서 납품가격을 낮춰 달라고 요구하면 부담은 나중에 돌아옵니다.
운임 6,259달러 차이가 이익을 얼마나 줄일까
실제 기업 전망 대신 계산 조건을 고정해 보겠습니다. 한 컨테이너에 실은 상품의 매출이 10만달러, 운임을 제외한 비용이 8만5,000달러라고 가정합니다. 판매자가 운임을 전액 부담하고, 기존 예산 운임을 5,000달러로 잡으면 남는 이익은 1만달러입니다.
이 예산 운임을 앞서 확인한 11,259달러로 바꾸면 이익은 3,741달러가 됩니다. 가격과 다른 비용이 그대로일 때 이익은 62.6% 줄고, 매출 대비 이익률은 10%에서 약 3.7%로 내려갑니다. 5,000달러는 과거 실제 운임이 아니라 계산을 위한 가정입니다.
판매가격이 같으면 운임 차액이 이익에서 빠집니다
가상 손익 계산가상 계산: 운임 증가 6,259달러가 이익 10,000달러를 3,741달러로 축소. 실제 기업 실적 아님. $5,000은 임의 예산. 판매자 전액 부담, 판매가격·기타 비용 고정.
실제 영향은 컨테이너 안의 상품값에 따라 크게 달라집니다. 같은 공간에 비싼 물건을 많이 실으면 운임 비중이 작습니다. 부피가 크고 판매가격이 낮은 제품은 그 반대입니다. 그래서 컨테이너로 보내는 가구·생활용품·일부 가전은 물류비를 더 예민하게 볼 필요가 있습니다. 모든 제품이 같은 경로로 운송되는 것은 아닙니다.
판매가격을 올릴 수 있는 업체는 일부 비용을 소비자에게 넘길 수 있습니다. 경쟁이 치열하면 가격 인상 대신 판촉 축소, 포장 크기 변경, 저가 제품 판매 축소를 선택할 수 있습니다. 소비자는 표시가격이 같아도 할인 기회가 줄면서 체감 부담이 커질 수 있습니다. 이것은 발표된 소비 통계가 아니라 비용 전가에 대한 분석입니다.
한국 기업의 다음 부담은 창고와 통장에 생깁니다
배송이 불안해지면 기업은 품절을 막으려고 상품을 더 일찍 주문하거나 재고를 늘릴 수 있습니다. 재고는 판매하기 전까지 현금으로 돌아오지 않은 물건입니다. 원료비와 임금을 먼저 지급한 기업은 판매대금을 받을 때까지 자금을 마련해야 합니다. 이 자금이 운전자금입니다.
하루 원가가 100만원인 업체의 운송·회수기간이 10일 더 길어지면, 단순 계산으로 필요한 자금이 1,000만원 늘어납니다. 이를 전액 연 6%로 빌려 계속 유지한다고 가정하면 연환산 금융비용은 60만원입니다. 여기의 기간과 금리는 설명용 가정이며 실제 기업 차입조건이 아닙니다.
운임이 내려도 이미 비싸게 들여온 재고가 남아 있으면 이익 회복은 늦어집니다. 판매가 예상보다 부진하면 재고를 할인해서 처분해야 할 수도 있습니다. 투자자는 운임 차트와 함께 재고 증가율, 매출채권 회수기간, 영업현금흐름을 확인하는 편이 낫습니다. 매출채권은 물건을 팔고 아직 받지 못한 대금입니다.
자금 여력이 큰 기업은 여러 운송사와 계약하거나 현지 창고를 확보할 선택지가 있습니다. 작은 업체는 운송비와 재고를 함께 감당하기 어려워 주문을 포기할 수 있습니다. 비용 충격이 오래가면 물류 조달 능력과 자금력이 시장점유율을 가르는 요인이 될 수 있다는 뜻입니다.
현지 생산도 검토 대상이지만 자동으로 유리해지지는 않습니다. 해외 운송비를 줄이는 대신 공장 건설비·현지 임금·가동률 위험이 생기기 때문입니다. 경영진은 일시적 고운임인지, 여러 해 이어질 비용인지 판단해야 합니다. 운전자금이 늘어 새 설비에 쓸 현금이 줄면 오히려 투자부터 미뤄질 수도 있습니다.
해운주 호재가 언제까지 이어질지는 다른 질문입니다
선사는 높은 운임을 받지만 연료비·용선료·항만 대기비용도 지출합니다. 용선료는 배를 빌려 쓰는 비용입니다. 실제 이익은 매출 운임과 비용 사이의 차이, 현물·장기계약 비중, 얼마나 빈 공간 없이 배를 채웠는지에 좌우됩니다. 운임 상승률이 곧 영업이익 증가율은 아닙니다.
Xeneta는 9월 미국 동부행 제공 선복이 전월보다 6~7% 늘었다고 밝혔습니다. 10월 초 이후 운임 상승세가 둔화하거나 약해질 수 있다는 설명은 이 기관 분석가의 전망입니다. 공급 확대와 계절 수요 변화가 현재 가격을 되돌릴 가능성을 보여주지만, 확정된 경로는 아닙니다. 선복 변화와 전망
제 해석은 이렇습니다. 운임이 높은 동안 수출업체에는 비용 전가 능력이, 해운사에는 높은 가격이 얼마나 오래 유지되는지가 중요합니다. 해운주는 현재 실적이 좋아도 다음 분기 운임 하락을 먼저 반영할 수 있습니다. 반대로 수출주도 운임 하락만으로 오르기보다는, 주문과 마진이 함께 회복하는지 확인해야 합니다.
향후 경기는 두 갈래로 볼 수 있습니다. 공급 차질이 풀려 운임이 내려가면 비용과 재고 부담이 줄어 소비·투자에 도움이 될 수 있습니다. 그러나 주문 급감 때문에 운임이 내려간다면 기업에는 수요 부진이라는 더 큰 문제가 남습니다. 방향보다 원인을 먼저 따져야 하는 이유입니다.
다음 주부터는 같은 항로의 현물운임, 공급 선복과 정시 도착률, 기업의 운송비 부담 조건을 함께 보겠습니다. 실적 발표에서는 매출만큼 재고와 현금 회수도 중요합니다. 비싼 운임을 누가 냈고, 그 돈을 언제 되찾는지까지 확인해야 기업에 남는 이익이 보입니다.
연료 충격이 국내 경제로 퍼지는 더 넓은 경로는 국제유가와 한국 경제 비용 구조에서 이어 읽을 수 있습니다. 판매가격을 올리기 어려운 경쟁 환경은 중국 수출 확대와 한국 기업의 가격 경쟁과 함께 보면 이해하기 쉽습니다.
운임을 누가 부담하고 언제 회수하는지가 기업의 이익과 현금을 가릅니다.
출처
- Xeneta — Weekly Ocean Container Shipping Market Update, 18 September 2026
- Reuters — Ocean container shipping rates could test record highs, 17 September 2026 (MarketScreener 전재)
- Freightos — Red Sea transits accelerate, 15 September 2026 (updated 17 September)
- Maersk — Ocean Contract Product General Terms and Conditions (21 July 2026 amendment)
- Maersk — Introduction of temporary Emergency Bunker Surcharge (18 March 2026 update)
답글 남기기