프랑스 국채 5.14% 경고 — 한국 기업에 닿는 3가지 경로
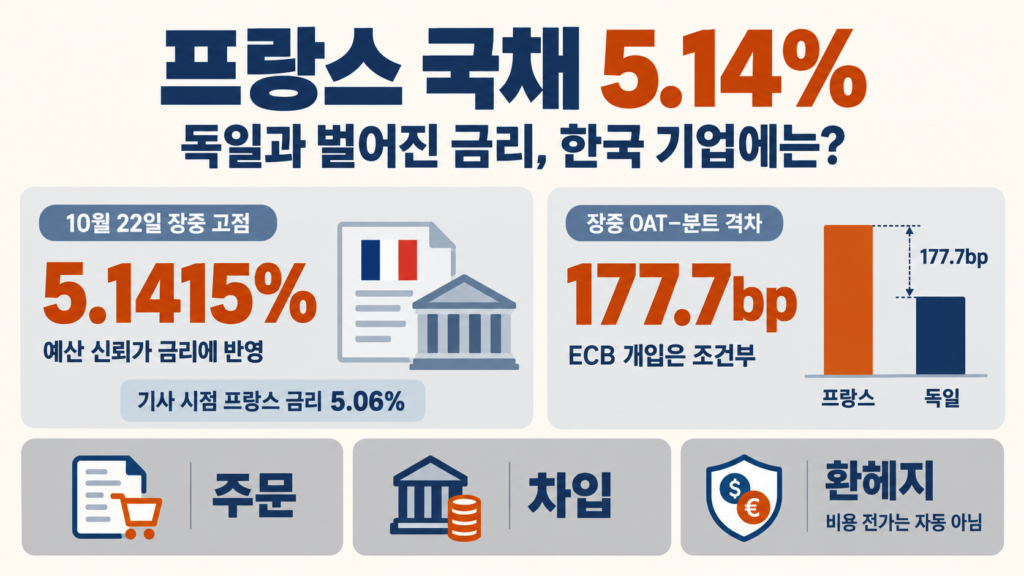
프랑스 국채 10년물 금리가 10월 22일 장중 5.1415%까지 올랐습니다. 독일 국채와의 금리 차이도 177.7bp로 벌어졌습니다. 한국 기업에는 유럽 고객의 구매력, 현지 차입, 환율을 고정하는 계약의 조건을 통해 영향을 줄 수 있습니다. 다만 세 경로의 속도와 방향은 서로 다릅니다. 출처: Reuters, 10월 22일
프랑스는 유로존의 핵심 경제국입니다. 이번 움직임은 주변국에만 붙는다고 생각했던 재정 위험 가격이 프랑스에서도 커질 수 있음을 보여줍니다. 그렇다고 금리가 2011년 수준의 격차를 보였다는 사실만으로 당시 금융위기가 재현됐다고 말할 수는 없습니다.
프랑스 국채 5.14%와 177.7bp는 서로 다른 숫자입니다
OAT는 프랑스 정부가 발행하는 국채, 분트는 독일 국채입니다. 스프레드는 같은 만기의 두 국채 금리 차이입니다. 1bp는 0.01%포인트이므로 177.7bp는 1.777%포인트입니다. 투자자가 프랑스에 돈을 빌려줄 때 독일보다 그만큼 높은 수익률을 요구했다는 뜻입니다.
로이터가 전한 5.1415%는 장중 고점이고 기사 작성 시점 금리는 5.06%였습니다. 177.7bp도 장중 확대 수준으로, 2011년 11월 이후 최대였습니다. 독일 10년물은 기사 시점 3.34%였습니다. 서로 다른 시점의 수치를 빼면 당일 최고 스프레드가 나오지 않을 수 있습니다. 아래 그림도 동시 체결 가격 비교가 아닙니다. 출처: Reuters 시황
10월 22일 금리 관측값. Reuters. 동시 호가가 아니며 막대 차이가 장중 최대 스프레드는 아닙니다.
금리와 채권 가격은 반대로 움직입니다. 기존 채권이 약속한 이자는 그대로인데 새 투자자가 더 높은 수익률을 원하면, 기존 채권의 거래 가격이 내려가야 합니다. 정부가 과거에 발행한 모든 고정금리 부채의 이자가 그날 한꺼번에 뛰는 것은 아닙니다. 부담은 신규 발행과 만기 차환을 거치며 쌓입니다.
같은 유로를 쓰는데 왜 돈은 독일로 움직일까요
여기에는 두 가지 힘이 겹칩니다. 에너지 가격이 오르면 물가가 쉽게 내려가지 않아 중앙은행의 금리 인하 여지가 좁아집니다. 이는 여러 나라에 공통으로 작용합니다. 반면 예산을 통과시키고 부채 증가를 억제할 수 있느냐는 각 정부의 문제입니다. 프랑스의 정치·예산 불확실성은 공통 금리 부담 위에 별도의 보상을 요구하게 만듭니다.
투자자가 프랑스 국채를 줄이고 독일 국채를 사면 양쪽 가격이 반대로 움직여 금리 차이가 더 벌어질 수 있습니다. 스프레드는 프랑스의 부도 확률만 표시하는 계기판이 아닙니다. 안전자산 선호와 거래 유동성도 들어 있습니다. 실제로 당일 로이터 시황에서는 독일 금리가 하락했습니다. 출처: Reuters 시황
로이터의 별도 분석은 벨기에의 독일 대비 금리 차이를 109bp로, 이탈리아 10년물의 주간 금리 상승을 14bp로 전했습니다. 다른 시각의 시황 기사에는 벨기에가 110bp로 나옵니다. 숫자 하나를 고정된 종가처럼 취급하기보다, 재정 부담이 큰 나라로 경계가 번졌다는 방향을 읽는 편이 정확합니다. 출처: Reuters 분석, 10월 22일 취재·23일 게시
앞서 다룬 유로존 에너지 물가가 기업의 원가 문제였다면, 이번에는 정부가 충격을 흡수할 재정 여력과 차입 신뢰까지 문제가 이어집니다. 정부가 지원금을 늘리면 당장 가계 부담은 덜 수 있지만, 그 재원을 빚으로 조달할 때 요구되는 금리도 함께 봐야 합니다.
ECB 개입은 어디까지 가능할까요
노무라의 선임 유럽 이코노미스트 안제이 슈체파니아크는 10월 22일 로이터에 ECB 개입 문턱이 높다고 설명했습니다. 다른 나라로 번지는 불안이 통화정책 전달을 훼손할 정도인지가 중요하다는 판단입니다. 블루베이 자산운용의 시장전략 책임자 마이크 벨도 같은 날 높은 금리가 지속되면 만기 때 비싼 금리로 다시 빌려야 한다고 짚었습니다. 두 발언은 시장 전문가의 해석이며, ECB의 행동 약속은 아닙니다. 출처: Mike Bell / Reuters; Szczepaniak 출처는 아래 시황 원문
ECB의 TPI, 즉 통화정책 전달 보호 장치는 경제 여건으로 설명하기 어려운 무질서한 시장 움직임이 정책 효과를 막을 때 대응하는 제도입니다. 같은 정책금리를 정해도 특정 나라에서 대출금리만 비정상적으로 뛰면 정책이 고르게 전달되지 않습니다. 다만 177.7bp나 200bp를 넘으면 자동으로 국채를 사준다는 규칙은 없습니다. 출처: ECB TPI, 2022-07-21
ECB는 재정 지속가능성과 EU 재정 규칙에 대한 대응 등을 함께 판단합니다. 과도한 적자 절차에 들어갔다는 이유만으로 무조건 제외된다고 읽는 것도 정확하지 않습니다. 권고에 효과적으로 대응했는지까지 살핍니다. 결국 정치적 교착으로 생긴 지속적인 위험과 시장 기능의 장애를 어디서 나눌지가 관건입니다. 출처: ECB 적격성·발동 기준
TPI
전달경로 훼손·재정 조건 종합 판단
·
· · 스프레드 자동 상한 없음
PEPP 재투자
2024년 말 종료
·
· · 보유잔액 ≠ 신규 매입
PEPP는 코로나19 시기의 긴급 자산매입 프로그램입니다. ECB 공식 안내에 따르면 만기 원금의 재투자는 2024년 말 종료됐습니다. 보유 채권이 남아 있는 것과 새로 재투자하는 것은 다릅니다. 2026년 프랑스 불안에 PEPP 재투자가 곧바로 가동된다고 쓰면 현재 제도를 잘못 설명하게 됩니다. 출처: ECB PEPP 공식 안내
IMF 조사단은 2026년 5월 21일 프랑스에 대한 평가에서 추가 조치 없이는 재정 조정 속도가 충분하지 않다고 봤습니다. 한편 은행 유동성은 견조하다고 평가하면서도 국가의 조달 여건이 은행 비용에 간접 영향을 준다고 지적했습니다. 이는 10월 상황을 새로 판정한 자료는 아닙니다. 다만 국채 불안이 곧 은행 위기라는 단정을 피하면서 비용 전이를 살펴볼 근거가 됩니다. 출처: IMF 조사단, 2026-05-21
한국 기업에 닿는 첫 두 경로는 주문과 현지 대출입니다
첫 번째는 유럽 고객의 구매력입니다. 국채 금리 상승이 은행 대출과 자동차 할부에 전달되고 정부의 지출 여력까지 줄면, 소비자와 기업이 큰 구매를 미룰 수 있습니다. 한국의 자동차·가전 수출기업에는 판매량뿐 아니라 할부 지원과 판촉비 증가가 이익률을 누르는 경로가 됩니다. 이는 가능한 전이 경로이며, 이번 하루의 금리 움직임 때문에 실제 판매가 감소했다는 뜻은 아닙니다.
두 번째는 현지 법인의 차입입니다. 기업 대출은 프랑스 국채 금리에 일정 숫자를 단순히 더해 정해지지 않습니다. 유로 단기 기준금리, 은행의 조달비용, 회사 신용도와 담보가 함께 작용합니다. 은행이 자금을 비싸게 구하거나 위험 한도를 줄이면 같은 기업도 만기 연장 때 더 높은 가산금리와 보증을 요구받을 수 있습니다.
-
1
국가 조달 부담
신뢰 약화·금리 차 확대
-
2
은행·고객
조달 조건·대출 심사 변화 가능
-
3
한국 기업
주문·차환·결제 현금흐름
예를 들어 1억유로를 빌린 기업의 적용금리가 차환 때 1%포인트 오른다면, 원금이 일정하다는 가정에서 연 이자는 100만유로 늘어납니다. 계산은 1억유로×0.01입니다. 실제 프랑스 스프레드가 기업 대출에 그대로 전가됐다는 추정은 아닙니다. 이미 고정금리로 장기 자금을 마련한 회사와 곧 만기가 돌아오는 회사의 실적이 갈리는 이유를 보여주는 예시입니다.
이 차이는 산업 구조에도 영향을 줄 수 있습니다. 현금이 많고 여러 나라에서 자금을 구하는 기업은 투자를 이어갈 여지가 있습니다. 단일 은행과 짧은 만기에 의존하는 중소 공급업체는 설비 투자를 늦추거나 대금 회수를 서두를 수 있습니다. 고객이 결제를 늦추면 한국 공급사도 재고와 외상매출을 버틸 운전자금이 더 필요해집니다.
세 번째 경로 환헤지, 비용이 177.7bp 오르는 것은 아닙니다
세 번째 경로인 환율은 조금 더 나눠 봐야 합니다. 유로 매출을 원화로 바꾸는 수출기업은 유로/원 환율 하락에 불리할 수 있습니다. 반대로 유럽에서 장비를 사오는 기업에는 같은 환율 하락이 원화 구매비용을 줄여줄 수 있습니다. 유럽 현지 매출과 비용이 모두 유로라면 서로 상쇄되는 부분도 있습니다.
선물환은 미래에 바꿀 환율을 미리 정하는 계약입니다. 가격에는 두 통화의 금리 차이와 만기, 통화별 자금 수급이 반영됩니다. 통화스와프의 추가 가격 차이인 베이시스, 은행의 신용 한도와 수수료도 실제 견적에 영향을 줄 수 있습니다. 프랑스 국채 스프레드는 이 여러 입력값 중 어느 것과도 일대일로 같지 않습니다.
따라서 국채 불안이 은행 조달 압박으로 번지면 환헤지 견적이나 거래 한도가 불리해질 가능성은 있지만 비용 상승을 단정할 수는 없습니다. 이 글에서는 한국 기업의 실제 선물환·스와프 견적 상승을 확인하지 못했습니다. 달러까지 안전자산 수요가 몰리면 유로/달러와 원/달러가 함께 움직일 수 있어 유로/원 방향도 따로 확인해야 합니다.
실무에서는 유럽 매출 비중만 보기보다 결제 통화, 미수금 회수 기간, 향후 차환 규모를 함께 봐야 합니다. 주문은 유지됐는데 결제가 늦어지고 헤지 담보가 늘어나는 경우에도 현금흐름이 나빠질 수 있습니다. 매출액보다 먼저 드러나는 변화입니다.
한국 증시가 강해도 유럽발 자금 경색은 따로 봐야 합니다
미국 투자심리를 0~100으로 나타내는 CNN 공포·탐욕 지수는 10월 23일 기준 21.0으로 극도의 공포 구간입니다. 1주 전 22.1, 1개월 전 32.5에서 각각 1.1포인트와 11.6포인트 낮아졌습니다. 반면 GoldKimp의 10월 22일 KOSPI 지표는 71.2로 탐욕입니다. 서로 다른 산식의 지표이므로 차이를 자금 이동 규모로 계산할 수는 없지만, 미국과 한국의 위험 선호가 같은 방향은 아니라는 점은 읽을 수 있습니다. 출처: CNN 제공 스냅샷; 한국 수치는 GoldKimp 참고자료
한국의 같은 지표에 대한 1주·1개월 전 수치는 확보하지 못해 추세를 단정하지 않습니다. SentimenTrader의 Smart Money·Dumb Money Confidence도 10월 25일 공개 홈페이지에서 확인했지만 수치와 기준일이 표시되지 않았습니다. 따라서 기관과 개인 중 어느 쪽이 먼저 움직였다는 근거로 쓰지 않았습니다. 출처: SentimenTrader 공개 페이지 확인
한국 주가가 강하더라도 유럽 은행의 대출 기준이나 해외 투자자의 현금 확보 수요는 별도로 달라질 수 있습니다. 프랑스 국채 가격 하락이 다른 자산의 매도로 이어지는지는 실제 자금 흐름과 담보 조건을 봐야 합니다. 미 국채 입찰과 가격·유동성 위험에서 살펴본 것처럼, 안전자산이라는 이름도 보유 기간 중 손실을 없애주지는 않습니다.
다음 판단은 세 가지 관측에 달려 있습니다. 프랑스 예산 협상이 부채 경로에 대한 신뢰를 회복하는지, 국채 불안이 은행과 회사채 조달비용으로 옮겨가는지, ECB가 이를 통화정책 전달 문제로 판단하는지입니다. 예산 신뢰가 회복되면 스프레드는 좁아질 수 있습니다. 반대로 금리 부담과 지출 축소가 함께 이어지면 소비·투자 둔화가 세수를 약화시키는 악순환도 가능합니다. 어느 쪽도 확정된 전망은 아닙니다.
한국 기업을 볼 때도 유럽 매출이 많다는 이유만으로 일괄 판단하기 어렵습니다. 같은 매출이라도 현지 비용, 차입 만기, 결제 통화가 다르면 이익과 현금흐름은 달라집니다. 이번 프랑스 국채 움직임이 던진 질문은 그 차이를 실적 자료에서 확인할 수 있느냐입니다. 이 글은 경제 경로 분석이며 특정 자산의 매매 권유가 아닙니다.
출처와 참고자료
- Reuters / Euronext, 2026-10-22 — French debt risk premium
- Reuters / Euronext, dateline 2026-10-22; posted 10-23 — French bond pain
- ECB, 2022-07-21 — Transmission Protection Instrument
- ECB — PEPP: reinvestments discontinued at end-2024
- IMF, 2026-05-21 — France Article IV mission concluding statement
- Reuters / MarketScreener, 2026-10-22 — same-wire cross-check
- CNN Fear & Greed — 2026-10-23 supplied snapshot
- GoldKimp KOSPI Fear & Greed — 2026-10-22 supplied snapshot
- SentimenTrader — public page checked 2026-10-25; values unavailable
이 글은 정보 제공 목적이며, 특정 자산의 매수·매도를 권유하지 않습니다.
댓글 0