인텔 실적, 데이터센터 78% 늘었는데 PC는 왜 꺾였나
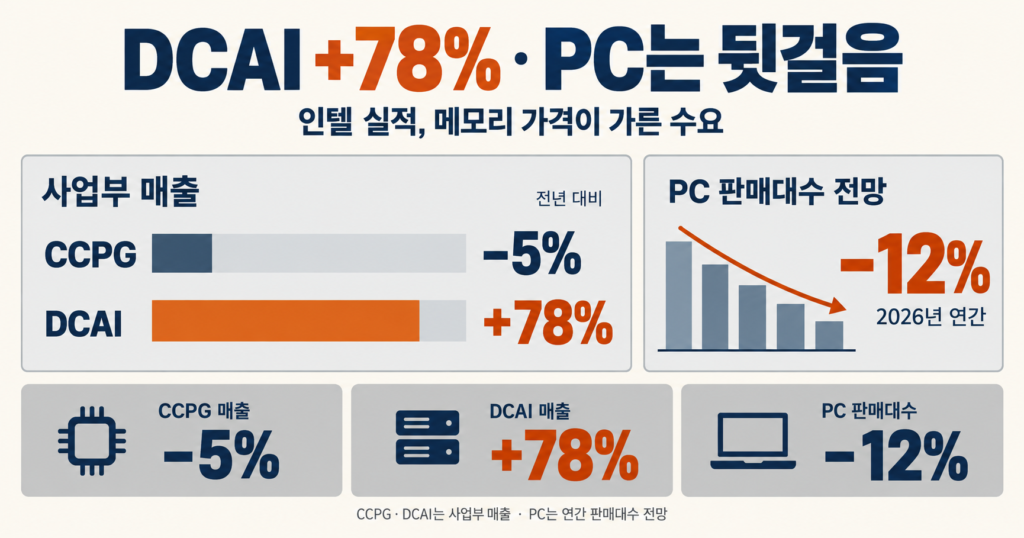
인텔 실적이 보여준 반도체 경기는 두 갈래입니다. 10월 29일 발표한 3분기 실적에서 PC 중심 사업부 CCPG 매출은 전년보다 5% 줄었지만 데이터센터·AI 사업부 DCAI는 78% 늘었습니다. 한국 메모리 업체에는 판매가격 상승이 기회인 동시에 PC 고객의 구매 축소를 부르는 부담이 될 수 있습니다. 출처: Intel Q3 2026
같은 반도체인데 왜 이렇게 다를까요. AI 설비에 돈을 쓰는 기업과 노트북을 바꾸려는 소비자가 감당할 수 있는 가격이 다르기 때문입니다. 여기에 서버용 칩 생산 차질까지 겹쳤습니다. 수요가 있는지와 그 수요를 실제 매출로 만들 수 있는지를 따로 봐야 하는 시점입니다.
인텔 실적의 78%는 무엇이 늘어난 숫자일까
CCPG는 PC용 제품과 물리적 AI 등을 묶은 사업부이고 DCAI는 데이터센터와 AI 관련 사업부입니다. 3분기 매출은 각각 약 81억달러와 73억달러입니다. DCAI 증가율은 사업부 전체 매출의 변화입니다. AI 서버 CPU 판매대수가 그만큼 늘었다는 뜻은 아닙니다. 출처: Intel segment results
인텔 3분기 사업부 매출. 출처: Intel 2026-10-29. 막대는 매출 규모, 증감률은 전년 동기 대비입니다. · 축이 0이 아니라 6.9에서 시작합니다
이 구분은 한국 업체를 볼 때도 중요합니다. 매출은 판매가격과 판매량이 함께 결정합니다. 비싼 제품의 비중이 높아져도 매출이 늘어납니다. 따라서 인텔 데이터센터 매출 증가율을 삼성전자나 SK하이닉스의 메모리 출하 증가율로 그대로 옮겨 쓸 수는 없습니다.
메모리가 비싸지면 CPU 주문까지 줄어드는 이유
CPU는 컴퓨터의 연산을 처리하는 핵심 칩입니다. 하지만 CPU만으로 PC를 완성하지는 못합니다. 작업 중인 정보를 담는 DRAM과, 전원을 꺼도 데이터를 보관하는 NAND 기반 SSD가 함께 필요합니다. 어느 부품이든 가격이 뛰면 PC 한 대를 만드는 비용이 올라갑니다.
판매사가 그 비용을 가격에 반영하면 소비자는 교체를 미루거나 더 저렴한 사양을 고릅니다. 가격을 못 올리면 제조사의 이익이 줄어듭니다. 기업 고객도 정해진 IT 예산 안에서 노트북 교체 대수를 줄일 수 있습니다. 결국 메모리 부족이 메모리 회사만의 일이 아니라 CPU 주문 감소로 이어질 수 있습니다.
-
1
메모리 비용 상승
PC 원가 부담
-
2
가격·사양 조정
교체 연기·구매 축소 가능
-
3
재고 축소
판매사가 신규 발주 감축
-
4
CPU 주문 감소
최종 소비보다 큰 조정 가능
데이비드 진스너 인텔 CFO는 10월 29일 실적 통화에서 메모리 부족과 제한된 IT 예산이 PC 소비를 압박한다고 설명했습니다. 회사는 2026년 PC 시장 전체 판매대수(업계에서 TAM이라 부르는 전체 시장 규모)가 약 12% 줄어들 것으로 내다봤습니다. 확정된 출하 통계가 아니라 인텔 경영진의 전망입니다. 출처: Intel earnings call via Benzinga
4분기에는 고객이 재고를 줄이면서 PC 사업 매출이 전분기보다 20% 넘게 감소할 것으로 봤습니다. 로이터는 감소폭을 20%대 중반으로 전했습니다. 연간 PC 시장의 판매대수와 한 회사의 분기 매출은 기간과 대상이 다릅니다. 두 감소율을 더하거나 같은 지표처럼 비교하면 안 됩니다. 출처: Reuters, October 29–30
재고 조정은 주문 감소를 더 크게 보이게 합니다. 예를 들어 판매사가 창고에 쌓인 PC부터 팔기로 하면, 소비자 판매가 조금 줄어도 공장에 넣는 새 주문은 크게 줄 수 있습니다. 메모리와 CPU 업체가 보는 주문은 소비자의 최종 구매보다 먼저, 더 급하게 꺾일 수 있다는 뜻입니다.
서버는 주문이 있어도 공장 때문에 못 팔 수 있습니다
립부 탄 인텔 CEO는 같은 날 공식 발표에서 Xeon 공급 확대를 우선 과제로 꼽았습니다. Xeon은 서버용 CPU 제품군입니다. PC 쪽에서 고객 예산을 걱정하는 회사가 서버 쪽에서는 생산능력을 늘리려는 것입니다. 출처: Intel CEO statement, October 29
로이터가 전한 진스너 CFO의 설명에 따르면 이스라엘 키르야트가트 공장 사고는 4분기 매출을 약 3억달러, 매출총이익률을 약 2%포인트 낮추는 요인입니다. 다음 분기에도 비슷한 매출 영향이 예상됐습니다. 이는 회사의 초기 추정이며 최종 손실액이 아닙니다. 출처: Reuters CFO interview
한국 메모리 업계에는 보완재라는 관계가 중요합니다. 보완재는 함께 써야 가치가 생기는 제품입니다. 서버 CPU가 제때 나오지 않으면, 메모리를 확보해도 서버 완제품 납품은 늦어질 수 있습니다. 이 경우 메모리 수요가 사라지기보다는 납품 시점이 밀리거나 조립업체의 재고로 남는 경로가 가능합니다.
그렇다고 인텔 공장 차질이 곧바로 한국 업체의 주문 취소로 이어졌다는 근거는 아직 없습니다. 다른 CPU나 서버 설계로 바꾸는 것도 인증과 소프트웨어 점검에 시간이 걸릴 수 있습니다. 어느 고객의 어떤 제품 일정이 밀렸는지 확인하기 전에는 메모리 전체 업황 악화로 확대 해석하기 어렵습니다.
삼성·SK하이닉스와 PC 제조사, 이익이 갈리는 지점
삼성전자는 10월 29일 발표에서 공급능력 제약 속 서버 수요가 메모리 가격을 밀어 올렸다고 설명했습니다. SK하이닉스도 10월 28일 서버 DDR5, HBM4, 데이터센터용 SSD 판매 확대를 밝혔습니다. 두 회사 발표는 AI 수요가 여러 메모리 제품에 영향을 준다는 점에서 인텔의 설명과 맞물립니다. 출처: Samsung Q3 results
HBM은 고대역폭 메모리입니다. 여러 DRAM 칩을 쌓아 데이터를 빠르게 전달합니다. 서버의 일반 DRAM과 쓰임새가 다르고 NAND는 저장용 반도체입니다. 투자 예산은 경쟁할 수 있지만 제조공정과 수급은 따로 봐야 합니다. HBM 생산을 늘리는 일을 NAND 생산을 같은 양만큼 줄이는 일로 이해하면 곤란합니다.
메모리 공급사
단가 상승 → 매출·마진 개선 여지
·
· · PC 수량·탑재량 감소 → 일부 상쇄
· · 서버 납기 지연 → 출하 시점 확인
PC 제조·판매사
원가 상승 → 가격 인상 또는 이익 축소
·
· · 교체 연기 → 재고·할인 부담
· · 발주 축소 → 부품사로 영향 전달
메모리 공급사에는 단가 상승이 기회입니다. 다만 비싼 메모리 때문에 PC 판매대수나 한 대당 탑재 용량이 줄면 일부 물량이 상쇄됩니다. 삼성전자처럼 부품과 완제품 사업을 함께 하는 기업은 같은 가격 상승이 사업부별로 다른 손익을 만들 수 있습니다. 회사 이름보다 제품과 고객 구성을 먼저 볼 이유입니다.
LG전자 같은 PC 판매 기업에 대해서는 원가 전가 능력과 재고를 확인해야 합니다. 새 제품 가격을 올려도 고객이 남아 있는지, 할인해서 재고를 소진해야 하는지가 관건입니다. 여기서 LG전자의 재고가 실제로 늘었다거나 이익이 감소했다고 단정하는 것은 아닙니다. 이번 인텔 발표가 제시하는 확인 항목입니다.
투자 판단에는 가격과 물량을 곱해 보는 습관이 도움이 됩니다. 이익까지 보려면 제조원가와 새 공장의 감가상각비도 계산해야 합니다. 가령 판매단가가 10% 오르고 출하량이 10% 줄면 매출은 1% 감소합니다. 1.1에 0.9를 곱하면 0.99가 되기 때문입니다. 이는 설명용 가정이며 실제 업체 전망이 아닙니다.
AI 투자가 늘어도 소비 회복은 별개입니다
곽노정 SK하이닉스 CEO는 10월 28일 고객 신뢰가 장기계약과 중장기 수요 가시성으로 이어지고 있다고 설명했습니다. 회사는 2027~2028년 생산능력의 절반을 넘는 물량에 대해 장기계약을 확보했다고 밝혔습니다. 이것은 공급사에 계획을 세울 여지를 주지만 향후 가격과 이익이 확정됐다는 뜻은 아닙니다. 출처: SK hynix Q3 results, October 28
이번 이야기의 거시적 의미는 지출의 방향에 있습니다. AI 인프라 투자가 늘어도 일반 기업의 업무용 PC 예산과 가계의 구매력이 같은 속도로 늘지는 않습니다. 반도체 수출 금액이 좋아도 소비 회복으로 곧장 이어지지 않을 수 있습니다. 반대로 서버 수익을 기대한 증설이 많아지면, 그 설비가 가동되는 시점의 수요가 다음 경기 순환을 결정하게 됩니다.
앞서 다룬 마이크로소프트·알파벳의 AI 투자와 현금흐름이 돈을 쓰는 쪽의 이야기라면, 인텔은 그 주문을 부품으로 공급하는 쪽의 이야기입니다. 미국 산업생산에서 나타난 반도체와 다른 업종의 차이와도 연결됩니다. AI 투자 확대와 경제 전반의 호조를 구분해야 한다는 점은 같습니다.
주가에는 이런 실적 구조뿐 아니라 기대도 반영됩니다. 제공된 10월 30일 18:01 UTC 스냅샷에서 CNN 공포·탐욕지수는 23.9로 극도의 공포입니다. 1주 전 16.7보다는 7.2포인트 높지만 1개월 전 30.3보다는 6.4포인트 낮습니다. 반면 GoldKimp의 10월 29일 KOSPI 지수는 76.7로 극도의 탐욕입니다. 출처: CNN snapshot
두 지수는 산식과 기준일이 달라 점수 차이를 그대로 비교할 수는 없습니다. 한국의 동일 방식 과거 수치도 없어 주간·월간 추세는 확인하지 못했습니다. 다만 미국의 경계심과 한국의 낙관이 엇갈린 상황에서는 메모리 가격 상승에 대한 기대만으로 PC 고객의 주문 감소를 지나치지 않는 편이 합리적입니다. 출처: GoldKimp KOSPI snapshot
SentimentTrader의 Smart Money·Dumb Money Confidence도 확인했지만 10월 31일 열람한 공개 페이지에는 두 수치와 기준일이 표시되지 않았습니다. 따라서 이를 근거로 기관이 매수하고 개인이 매도한다는 식의 해석은 하지 않습니다. 확인 가능한 심리 지표 역시 기업별 주문이나 수익을 대신하는 자료는 아닙니다. 출처: SentimentTrader public page
다음 실적에서 가격보다 먼저 확인할 것
인텔은 4분기 전체 매출을 150억~160억달러로 전망했습니다. 결과를 볼 때는 숫자가 범위에 들어왔는지와 함께, PC 고객의 재고 조정이 멈췄는지 확인해야 합니다. 재고 감축이 끝나면 최종 소비가 크게 회복하지 않아도 부품 주문의 감소폭은 줄어들 수 있습니다. 출처: Intel Q4 guidance
한국 업체에서는 서버용과 PC용 메모리의 출하량, 실제 계약가격, 재고 회전 속도를 함께 봐야 합니다. 서버 CPU의 납기 정상화가 확인되면 밀렸던 메모리 탑재 수요가 돌아올 여지가 있습니다. 반대로 PC 구매 축소가 길어지고 서버 조립도 지연된다면, 높은 메모리 가격만으로 이익 증가를 장담하기 어렵습니다.
이번 인텔 실적의 핵심은 반도체가 모두 좋거나 모두 나쁘다는 데 있지 않습니다. 어느 고객이 가격을 감당하고 어느 공장이 주문을 납품하며 어느 기업이 재고를 떠안는지가 달라졌다는 데 있습니다. 그 차이를 확인해야 메모리 호황이 한국 기업의 매출과 현금으로 얼마나 남을지 판단할 수 있습니다. 이 글은 특정 종목의 매수·매도 권유가 아닙니다.
출처와 참고자료
- Intel — 2026-10-29 Q3 financial results
- Reuters — 2026-10-29, updated 10-30: Intel supply constraints
- Intel earnings call, 2026-10-29 — transcript hosted by Benzinga
- Samsung Electronics — 2026-10-29 Q3 results
- SK hynix — 2026-10-28 Q3 results
- CNN Fear & Greed — 2026-10-30 pipeline snapshot
- GoldKimp KOSPI — 2026-10-29 pipeline snapshot
- SentimentTrader — public page checked 2026-10-31 KST
이 글은 정보 제공 목적이며, 특정 자산의 매수·매도를 권유하지 않습니다.
댓글 0