미국 PPI 1.3% 급등 — 한국 기업, 원가를 가격에 넘길 수 있을까
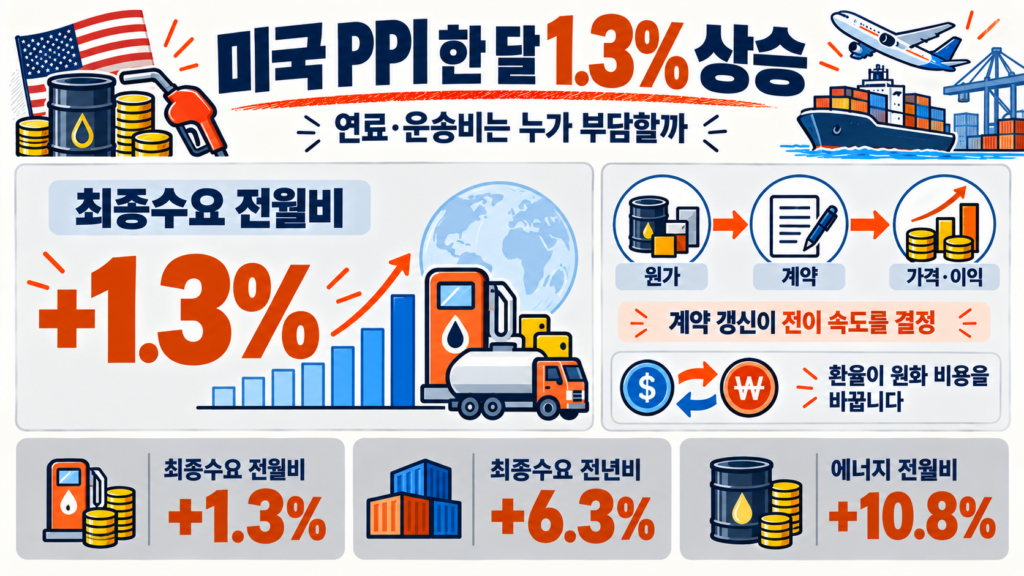
미국 PPI가 9월 한 달 동안 1.3% 올랐습니다. 한국 기업에 중요한 질문은 미국 물가가 얼마나 높아졌느냐를 넘어섭니다. 비싸진 연료와 운송비를 판매가격에 반영할 수 있는지, 아니면 이익에서 먼저 빼야 하는지입니다. 이번 생산자물가는 그 갈림길을 보여줍니다. 출처: BLS 9월 PPI
10월 15일 발표된 전년 대비 상승률은 6.3%입니다. 월간 상승폭은 2022년 3월 이후 가장 컸고, WSJ의 공개 보도에서도 확인됩니다. 월간 수치는 계절조정, 연간 수치는 비계절조정 기준입니다. 아래의 한국 기업 영향과 계산 예시는 확인된 통계와 구분한 조건부 분석입니다. 출처: BLS 출처: WSJ
미국 PPI, 에너지와 운송비가 함께 오른 이유
세부 항목에서는 에너지가 10.8%, 운송·창고 서비스가 3.4%, 유통 서비스 마진이 1.4% 올랐습니다. 식품·에너지·유통 서비스를 뺀 지수도 0.5% 상승했습니다. 에너지 충격이 두드러지지만 나머지 가격이 모두 멈춘 것은 아닙니다. 출처: BLS 세부 항목
9월 생산자 가격: 서로 다른 항목의 상승폭(%). BLS 2026-10-15, 계절조정 전월비. 기여도 아님. 마지막은 식품·에너지·유통 서비스 제외.
기름값이 오르면 화물을 옮기는 비용도 압박받습니다. 운송사는 연료 할증 조항이 있으면 운임에 반영할 수 있지만, 고정가격 계약이면 당장 자기 이익으로 부담할 수 있습니다. 창고 역시 전력과 인건비, 임차료를 함께 지불합니다. 따라서 두 항목의 동반 상승은 비용 압력이 겹쳤다는 신호이지, 운송비 상승 전부가 연료 탓이라는 증거는 아닙니다.
유통 마진은 상품의 판매가격 전체가 아니라 매입가격과 판매가격 사이의 차이를 측정하는 항목입니다. 이 지표 상승을 곧바로 소비자 가격 상승률이나 유통업체 순이익 증가율로 읽으면 안 됩니다. 운영비가 더 늘었다면 마진 지표가 올라도 최종 이익은 줄 수 있습니다.
PPI는 다음 달 소비자물가의 정답지가 아닙니다
BLS가 정의하는 PPI는 미국 국내 생산자가 받는 판매가격입니다. 소비자가 지불하는 가격을 보는 CPI와는 대상과 가중치가 다릅니다. 수입품, 세금, 유통비의 처리도 같지 않습니다. 생산 단계의 가격이 소비자에게 전달될 수는 있지만, 항상 한 달 먼저 움직이는 지표는 아닙니다. 출처: BLS 지표 정의
가격 전이는 기업이 오른 비용을 다음 거래 상대에게 넘기는 과정입니다. 재고가 많으면 예전 가격에 산 원료로 버틸 수 있습니다. 계약 만기가 돌아오면 새 원가를 반영하려 하지만, 경쟁사가 가격을 유지하거나 고객 주문이 줄면 협상은 어려워집니다. 가격표가 그대로인 동안에도 공급업체의 현금 사정은 나빠질 수 있습니다.
-
1
원료·연료
새 구매 단가 상승
-
2
재고·계약
기존 재고와 계약이 시차 결정
-
3
판매 협상
수요와 경쟁이 전가 범위 결정
-
4
가격·이익
가격 인상 또는 기업 이익 감소
계약서가 어느 지수에 연동되는지도 중요합니다. BLS는 PPI를 계약가격 조정에 활용할 수 있다고 설명합니다. 그러나 전체 PPI가 올랐다고 모든 납품계약을 같은 비율로 올릴 수 있는 것은 아닙니다. 품목 지수, 조정 주기, 상한과 하한이 실제 청구 금액을 정합니다. 출처: BLS 계약 조정 활용
한국 수입원가에는 환율과 계약이 한 번 더 끼어듭니다
미국 PPI 1.3%를 한국 수입원가 상승률로 대입할 수는 없습니다. 미국산 원료를 구매한다면 해당 품목의 달러 계약가격이 직접적인 연결고리입니다. 다른 나라에서 들여오는 원료는 국제 시세와 공급 상황이 더 중요합니다. 미국 지표는 공통된 에너지 충격을 살피는 단서가 됩니다.
원화 수입대금은 대략 달러 단가에 원·달러 환율을 곱한 값입니다. 가령 달러 단가가 10% 오르고 원화가 달러 대비 5% 약해지면, 같은 수량의 원화 대금은 15%가 아니라 15.5% 늘어납니다. 1.10에 1.05를 곱하기 때문입니다. 운임·관세·헤지 효과를 뺀 가상 예시이며 실제 9월 변동률이 아닙니다.
해상 운임에 민감한 기업이라도 미국 운송·창고 지수를 자기 항로의 운임처럼 쓰면 곤란합니다. 출발항·도착항, 컨테이너인지 벌크인지, 연료 할증을 누가 부담하는지부터 확인해야 합니다. 실제 해상 운임이 수출기업 이익을 어떻게 깎는지는 컨테이너 운임과 한국 수출기업 이익에서 따로 다뤘습니다. 보험료도 계약 원가를 바꾸는 변수지만, 이번 자료만으로 한국 기업 보험료가 올랐다고 단정하지는 않습니다.
같은 원가 충격, 정유사와 화학업체의 이익은 다릅니다
정유사는 원유를 사서 휘발유·경유 같은 제품을 팝니다. 제품 판매가격이 원유 비용보다 더 빨리 오르면 정제마진, 즉 원유를 제품으로 바꾸며 남기는 가격 차이가 커질 수 있습니다. 다만 운전 중단이나 판매량 감소가 겹치면 가격 차이가 커졌다는 이유만으로 실적 개선을 확신하기 어렵습니다.
반면 석유화학업체는 원료가 비싸져도 최종 수요가 약하면 제품값을 올리기 어렵습니다. 이번 BLS 자료에서도 열가소성 수지 가격과 화학제품 도매 마진은 내려갔습니다. 에너지 상승을 화학업종 전체의 가격 결정력 회복으로 해석하면 놓치는 부분입니다. 출처: BLS 품목별 방향
이익의 민감도를 가상 숫자로 보겠습니다. 매출 100, 총비용 90, 영업이익 10인 기업이 있습니다. 비용 중 충격을 받는 항목이 30이고 그 가격이 10% 오르면 추가 비용은 3입니다. 판매량과 다른 비용이 그대로일 때 전가하지 못하면 이익은 7, 추가 비용의 절반을 판매가격에 반영하면 8.5가 됩니다.
가상 기업: 원가 충격 이후 영업이익. 금액은 임의 단위. 매출 100·비용 90, 노출 비용 30이 10% 상승. 판매량·기타 비용 고정. 전망 아님.
전가에 성공해도 문제가 끝나지는 않습니다. 소비자는 같은 소득으로 살 수 있는 물건이 줄어듭니다. 기업은 재고와 매출채권에 묶이는 돈이 늘 수 있습니다. 가격 인상으로 주문이 감소하면 위 계산보다 이익이 더 줄어들 수 있습니다. 그래서 실적 발표에서는 매출 증가율과 함께 판매량, 영업이익률, 재고 회전 속도를 봐야 합니다.
이 압력이 오래가면 기업은 신규 설비보다 현금 확보를 먼저 생각할 수 있습니다. 가격을 수시로 조정하고 장기 공급계약을 맺을 수 있는 대형 업체와, 단가 협상력이 약한 작은 공급업체의 격차도 커질 수 있습니다. 반대로 에너지 절감 설비는 비용 절약 효과가 커져 투자 우선순위가 올라갈 여지가 있습니다. 업종 전체의 투자 감소로 단순화할 수 없는 이유입니다.
연준·IMF가 본 에너지 충격 — 물가를 막으면 수요가 약해질 수 있습니다
필립 제퍼슨 연준 부의장은 5월 27일 연설에서 중동 충돌에 따른 에너지 상승이 성장에는 하방, 물가에는 상방 위험을 만든다고 설명했습니다. 9월 PPI를 평가한 발언은 아니지만, 기업 원가와 가계 구매력이 동시에 압박받는 구조를 설명하는 데 유용합니다. 출처: 제퍼슨 연설 · 2026-05-27
크리스탈리나 게오르기에바 IMF 총재는 10월 7일 정제능력 부족과 걸프 지역 가스·운송 제약을 지적했습니다. 원유 가격 하나가 내려가도 연료 제품과 물류 비용이 곧바로 정상화되지 않을 수 있다는 맥락입니다. IMF가 신중한 긴축 성향과 에너지 안보를 함께 강조하는 이유도 여기에 있습니다. 출처: IMF 총재 발언 · 2026-10-07
연준의 9월 회의 의사록도 에너지와 AI 수요에서 시작된 가격 상승이 더 넓고 지속적인 물가 압력으로 번질 위험을 논의했습니다. 생산자물가 한 번으로 다음 금리 결정을 단정할 수는 없습니다. 다만 기업이 비용을 계속 넘길수록 긴축 부담은 커지고, 넘기지 못할수록 실적과 투자 부담이 커진다는 양면성은 분명합니다. 출처: FOMC 의사록 · 공개 2026-10-07
앞서 다룬 FOMC 의사록과 한국 기업의 달러 손익은 이 연결을 보여줍니다. 원가 충격에 금융비용까지 더해지면 대출을 끼고 재고를 확보하는 기업의 부담이 커집니다. 자산시장에서는 금리만 볼 것이 아니라 이익 전망의 하향 조정 여부도 함께 살펴야 합니다.
10월 19일 기준 CNN 공포·탐욕 지수는 24.0으로 '극도의 공포' 구간입니다. 1주 전 46.3, 1개월 전 30.4보다 각각 22.3포인트와 6.4포인트 낮습니다. 반면 GoldKimp의 10월 16일 KOSPI 지수는 68.1로 탐욕입니다. 산식과 기준일이 달라 점수 차이를 그대로 자금 흐름으로 해석할 수 없고, 한국의 동일 산식 주간·월간 변화는 확인하지 못했습니다. 출처: CNN 제공 스냅샷 출처: GoldKimp
SentimenTrader의 Smart Money·Dumb Money Confidence도 10월 20일 확인했지만 공개 화면에서 수치와 기준일이 비어 있어 양쪽의 방향을 판단하지 않았습니다. 확인된 심리 차이가 시사하는 것은 한국 주가가 원가 압력을 덜 받고 있다는 확정적 결론이 아닙니다. 낙관이 남아 있는 시장에서도 실적 발표 때 비용 전가 실패가 드러나면 기대가 빠르게 바뀔 수 있다는 점입니다. 출처: SentimenTrader 확인 시도
다음 실적에서 확인할 것은 가격 인상률보다 남은 이익입니다
원가 충격이 잦아드는 경우에는 연료·운송 견적이 먼저 안정되는지 확인해야 합니다. 기업이 이미 판매가격을 올렸다면 이익률이 회복될 수 있지만, 경쟁사의 할인은 그 효과를 줄입니다. 충격이 이어지는 경우에는 계약 갱신과 할증 조항이 실제 매출에 반영되는지, 고객 주문이 유지되는지가 관건입니다.
한국에서는 수입물가의 계약통화 기준과 원화 기준을 함께 보면 원료 가격과 환율의 영향을 나눠 볼 수 있습니다. 기업별로는 달러 매출과 달러 비용이 얼마나 맞물리는지, 환헤지가 언제 만료되는지도 필요합니다. 이번 글은 한국 수입물가나 개별 기업 이익의 최신 상승률을 대신 추정하지 않습니다.
이번 미국 PPI에서 가져갈 질문은 단순합니다. 비싸진 비용을 누가, 언제, 얼마나 부담하느냐입니다. 판매가격을 올렸다는 뉴스만으로 기업을 평가하지 말고 그 뒤의 판매량과 현금을 확인해야 합니다. 이 글은 경제 구조를 설명하기 위한 분석이며 특정 자산의 매매를 권유하지 않습니다.
출처와 참고자료
- BLS September 2026 PPI · 2026-10-15
- BLS PPI definition and contract uses
- WSJ September wholesale inflation
- Federal Reserve September 15–16 minutes · released October 7
- Philip Jefferson speech · 2026-05-27
- Kristalina Georgieva IMF speech · 2026-10-07
- CNN Fear & Greed · supplied October 19 snapshot
- GoldKimp KOSPI sentiment · October 16 observation
- SentimenTrader · checked October 20, values unavailable
이 글은 정보 제공 목적이며, 특정 자산의 매수·매도를 권유하지 않습니다.
댓글 0