연준 금리 인상 2026 — 잭슨홀 워시 57%·코어 PCE 3.3%, 한은은?Fed Rate Hike 2026 — Jackson Hole 57% Odds, Core PCE 3.3%, What About the BOK?
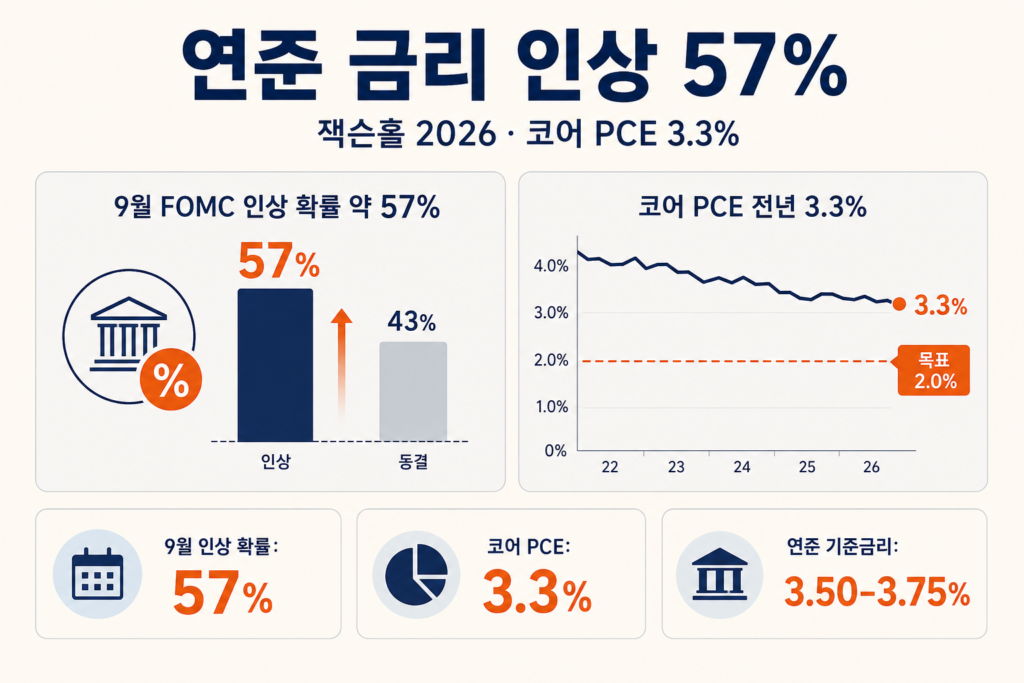
연준 금리 인상 2026 이야기가 8월 28일 잭슨홀 연설 이후 다시 앞으로 당겨졌습니다. 케빈 워시 연준 의장이 물가가 2% 목표로 충분히 빨리 내려오지 않으면 ‘할 일이 있다’고 말한 뒤, 9월 FOMC에서 기준금리를 0.25%포인트 올릴 확률은 약 57%까지 올랐습니다(연설 전 약 35~40%). 같은 주 미국 상무부가 발표한 7월 PCE(개인소비지출 물가지수)는 코어 기준 전년 대비 3.3%로, 연준이 목표로 삼는 2%를 65개월째 넘고 있습니다.
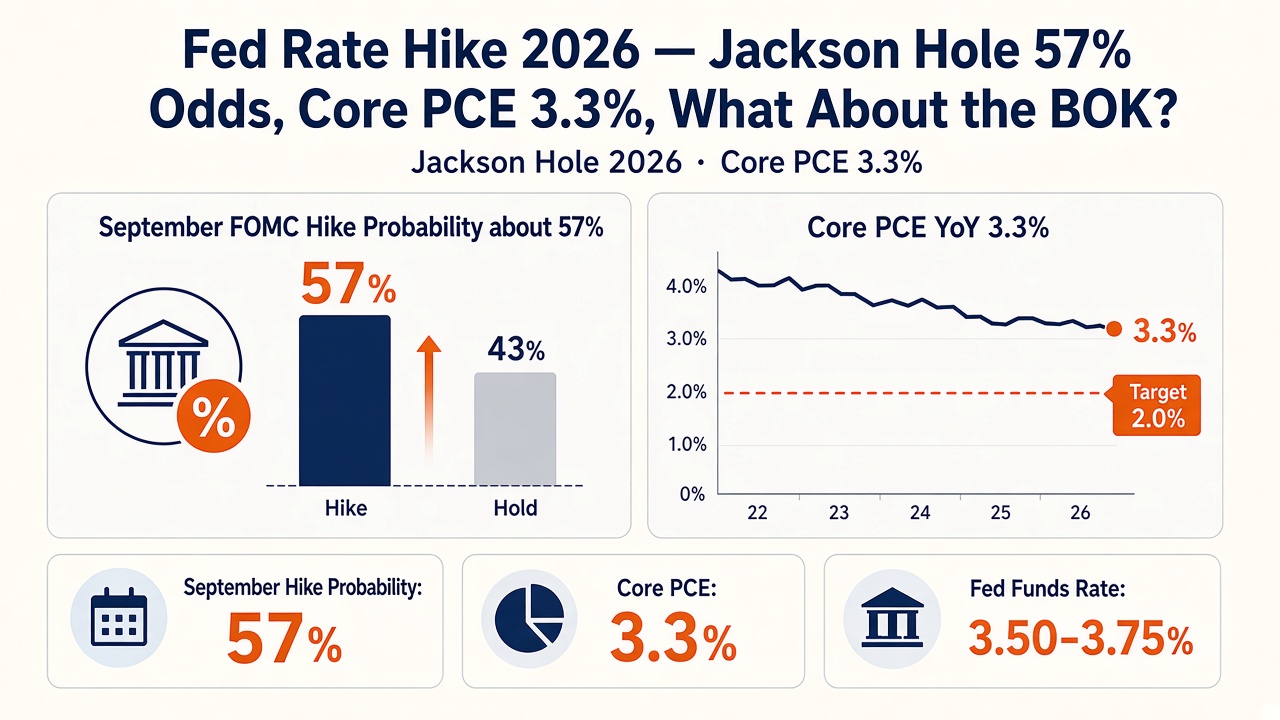
Fed rate hike 2026 talk moved forward after Chair Kevin Warsh’s August 28 Jackson Hole speech. He said the Fed has “work to do” if underlying inflation is not clearly heading to the 2% target. CME FedWatch-style pricing put the odds of a 25bp September hike near 57% after the remarks, up from roughly 35–40% before. In the same week, July core PCE held at 3.3% year over year — the Fed’s preferred gauge has been above 2% for 65 straight months.
이 글에서는 왜 인상 이야기가 다시 나왔는지, 시장이 57%라는 숫자에 무엇을 담았는지, 한국은행이 ‘미국을 기계적으로 따라가지 않겠다’고 한 뜻을 구분해서 설명합니다. 확인된 사실(공식 PCE, FedWatch 확률)과 전망(골드만삭스의 9월 동결 기본 시나리오 등)도 나눠 적습니다. 투자·환전 권유가 아닌 해설입니다.
잭슨홀에서 바뀐 것 — 연준 금리 인상 2026이 다시 테이블에
잭슨홀 심포지엄은 매년 8월 말 미국 와이오밍에서 열리는 중앙은행 총재 모임입니다. 과거에는 연준 의장이 ‘앞으로 금리를 내릴 것’ 혹은 ‘오래 유지할 것’ 같은 신호를 준 경우가 많아, 시장이 연설 한 통을 크게 읽어 왔습니다.
워시 의장의 2026년 연설은 그 전통을 일부러 깼습니다. 구체적인 인상 시점을 밝히지 않았고, 경제 지표가 어느 수준일 때 움직일지(반응 함수)도 제시하지 않았습니다. 대신 두 가지는 분명했습니다. 첫째, PCE 기준 물가는 여전히 2% 목표 위에 있다. 둘째, 근원 인플레이션이 목표로 ‘분명하고 충분한 속도’로 내려간다는 확신이 없으면 ‘할 일이 있다(work to do)’는 것입니다.
연준 기준금리 목표 구간은 2025년 12월 이후 3.50%~3.75%로 그대로입니다. 워시는 현재 금리 수준에서도 신용·대출 시장에 긴축 흔적이 거의 보이지 않는다고 언급했습니다. 쉽게 말하면, 물가가 버티는 한 ‘지금 금리로는 충분히 조였다’고 보기 어렵다는 뉘앙스입니다. 시장은 이를 인상 가능성 열어두기로 해석했고, 9월 인상 확률이 한 번에 올랐습니다.
물가 숫자부터 — 코어 PCE 3.3%가 의미하는 것
PCE는 미국 상무부 경제분석국(BEA)이 매월 발표하는 물가 지표입니다. 연준이 공식 목표(2%)를 판단할 때 가장 많이 인용하는 지표라, ‘연준이 보는 물가’라고 부르면 됩니다. 코어 PCE는 식품·에너지를 뺀 버전으로, 유가처럼 출렁이는 항목을 제외해 ‘물가의 몸통’을 보려는 용도입니다.
2026년 7월 기준 헤드라인 PCE는 전년 대비 3.7%, 코어는 3.3%였습니다. 전월 대비로는 둘 다 0.2%씩 올랐습니다. 여름 들어 월별 상승폭이 예상보다 나쁘지 않았다는 평가도 있지만, 연준 목표 2%와의 거리는 여전히 큽니다. 로이터는 7월을 기준으로 2% 목표 상회가 65개월째 이어졌다고 집계했습니다.
연준 목표 2% 대비 7월 PCE 헤드라인 3.7% 코어 3.3% 막대 그래프. BEA 2026-08-26 발표. 헤드라인·코어는 전년 동월 대비 %.
세부를 보면 상품 가격은 전월 대비 소폭 내렸고, 서비스 가격은 0.3% 올랐습니다. 금융 서비스·보험·주거 비용처럼 천천히 움직이는 항목이 물가를 붙잡고 있다는 해석이 나옵니다. 관세(수입품에 부과하는 세금) 영향도 일부 품목에 남아 있다는 분석이 있습니다 — 골드만삭스는 PCE 바구니의 54%가 지난 1년간 3% 이상 올랐다고 짚었고, 이 비중은 팬데믹 이전 20년 평균(32%)보다 높습니다.
한편 실질 소비(물가를 뺀 소비)는 7월에 거의 제자리였습니다. 소득은 늘었지만 물가 때문에 체감 소비는 느려졌다는 뜻입니다. 물가만 높고 경기가 과열된 그림은 아니지만, 연준이 ‘물가를 더 낮춰야 한다’고 말할 명분은 남아 있습니다.
시장이 57%에 담은 뜻 — FedWatch와 금리 경로
57%는 연준 의장이 직접 ‘9월에 올린다’고 한 숫자가 아닙니다. CME FedWatch 등 선물 시장이 FOMC(연방공개시장위원회) 결과에 베팅한 확률입니다. 워시 연설 전에는 9월 인상 확률이 30~40% 안팎이었고, 연설 직후 57% 전후로 올랐다는 보도가 이어졌습니다.
잭슨홀 연설 전후 9월 연준 금리 인상 확률 40%에서 57% 막대 그래프. CME FedWatch 등 선물 시장 가격. 연설 전·후는 보도 집계(약 40%→57%).
시장은 한 번의 회의만 보지 않습니다. 10월 FOMC 인상 확률은 약 70%, 연말까지 누적 인상 확률은 약 90%까지 반영됐다는 집계도 있습니다. 반면 골드만삭스는 8월 코어 물가가 전월 대비 약 0.2% 수준이면 9월은 동결을 기본으로 두되, CPI·PPI가 예상보다 뜨거우면 인상을 연다고 봅니다. 즉 57%는 ‘시장의 가격’이고, 주요 증권사 기본 시나리오와 완전히 같지는 않습니다.
8월 28일 당일 미국 주식은 하락하고 국채 금리는 올랐습니다. 금리가 오르면 채권 가격은 내려가고, 기업 차입 비용·주택 담보대출 금리 부담이 커질 수 있습니다. 달러도 강해질 여지가 있어, 수입 원자재 가격과 신흥국 자금 흐름에 영향을 줍니다.
금리 인상이 경제에 닿는 경로
연준이 금리를 올리면 단기 자금 조달 비용이 바로 올라갑니다. 은행이 연준에 맡기는 금리(기준금리)가 오르면, 시장 금리·회사채·주택담보대출(주담대) 금리가 따라 움직이는 경우가 많습니다. 달러 자산 수익률이 상대적으로 높아지면 해외 자금이 미국으로 모이고, 달러 가치가 강해질 수 있습니다.
-
1
1. 연준 기준금리 인상
단기 금리·은행 조달 비용 상승
-
2
2. 국채·대출 금리
회사채·주담대 금리 부담 가능
-
3
3. 달러 자산 수익률
해외 자금 미국 쪽으로 이동 여지
-
4
4. 달러 강세·수입 물가
원유·원자재 달러 표시 가격 부담
-
5
5. 한국 — 금리·환율·수급
한은은 기계적 대응 아님, 환율·금융안정 종합
한국처럼 원유·원자재를 수입하는 나라는 달러 강세가 수입 물가를 올릴 수 있습니다. 반대로 한국이 먼저 금리를 올려 두면(8월 27일 기준금리 3.00%) 한미 금리차가 줄어들어 원화 방어에 도움이 될 수 있습니다. 다만 금리 인상은 가계·기업 이자 부담도 키우므로, 한 번에 크게 올리기보다 완만한 경로를 택할 여지가 있습니다.
한국은행은 어떻게 보나 — 기계적 대응이 아닌 이유
한국은행은 8월 27일 기준금리를 2.75%에서 3.00%로 0.25%포인트 올렸습니다. 지난 7월에 이어 두 달 연속 인상입니다. 신현송 총재는 잭슨홀에 참석해 워시 연설을 ‘9월 FOMC에 상당한 시사가 있다’고 평가했습니다.
동시에 그는 미국이 금리를 올린다고 한국이 반드시 같은 폭으로 따라야 하는 것은 아니라고 선을 그었습니다. 환율, 금융 안정, 국내 성장을 함께 본다는 뜻입니다. 실제로 8월 말 원/달러 환율은 1,372원대에 마감하며 달러인덱스 강세에도 원화가 비교적 견조했다는 평가가 나왔습니다. 총재는 ‘원화에 어느 정도 면역력이 생겼다’고 표현하기도 했습니다.
금통위 의결문에서는 ‘금리 인상 기조를 이어 나갈 필요가 있다’는 문구가 빠졌고, 6개월 뒤 금리 전망 점도표도 시장이 예상보다 덜 매파적으로 읽혔습니다. 한은이 미국보다 먼저 일부 긴축을 했고, 이후에는 데이터를 보며 속도를 조절하겠다는 그림에 가깝습니다.
글로벌 맥락 — IMF가 말한 ‘줄다리기’
IMF 크리스탈리나 게오르기에바 총재는 8월 25일 브리핑에서 두 힘이 맞선다고 했습니다. 한쪽은 중동 분쟁·호르무즈 해협 둔화로 인한 유가 충격(공급 측 악재), 다른 쪽은 AI 투자 붐(수요·설비 투자 측 호재). IMF 7월 전망은 2026년 글로벌 성장 3.0%, 헤드라인 인플레 4.7%입니다.
총재는 에너지 충격을 예상보다 잘 견뎠다고 하면서도, 재정 압력과 디스인플레이션 정체가 걱정이라고 했습니다. 중앙은행이 긴축을 유지해야 할 수 있다는 경고는 워시 연설과 같은 방향입니다. 다만 AI 투자가 성장을 받쳐 주면 기업 실적·고용은 지역·산업별로 갈릴 수 있어, ‘금리만 보면 된다’는 식의 단순 결론은 어렵습니다.
9월에 확인할 날짜 — 사실과 전망을 가르는 지표
- 9월 11일(예정) 미국 8월 CPI — 월별 상승률이 0.2% 안팎이면 동결 논거, 그 이상이면 인상 압력
- 9월 15~16일 FOMC — 기준금리 3.50~3.75% 유지 vs 25bp 인상
- 9월 30일(예정) 8월 PCE — 연준이 목표로 삼는 공식 물가 확인
워시 의장은 선거 일정·행정부와의 긴장 속에서도 2% 목표를 고수하겠다는 메시지를 줬습니다. 인상을 실행하면 정치적 부담이 커질 수 있지만, 물가를 방치한다는 인상도 피하기 어렵다는 ‘딜레마’ 해석이 나옵니다. 비즈니스타임스는 부드러운 8월 CPI가 나오면 9월 동결을 정당화할 여지가 있다고 정리했습니다.
연준 금리 인상 2026, 지금 확인된 것과 아직 모르는 것
확인된 사실은 다음과 같습니다. 7월 코어 PCE 3.3%, 연준 기준금리 3.50~3.75% 동결, 워시 의장의 ‘할 일이 있다’ 발언, FedWatch 기준 9월 인상 확률 약 57%, 한은 기준금리 3.00% 및 비기계적 대응 원칙입니다.
전망·추론 영역에서는, 시장은 연말까지 추가 인상을 상당 부분 반영했지만 골드만삭스 등은 9월 동결을 기본으로 둡니다. 한국은 금리·환율·수출 기업 달러 매출이 동시에 작용하므로, 코스피·채권·환전 타이밍을 한 가지 변수로만 결정하기는 어렵습니다.
개인적으로는 ‘57%’ 숫자에 과민 반응하기보다, 9월 CPI와 FOMC 성명문에서 연준이 물가를 어떻게 정의하는지 읽는 편이 낫다고 봅니다. 인상이 오면 달러·금리 축을, 동결이면 성장·주식 축을 시장이 다시 짚을 테니까요.
관련 글: 한은 금리 인상과 환율·주택, 미국 증시·달러지수(DXY), 원·달러 1,500원 하회, 전쟁 경제 피해·유가 충격. 이 글은 통화정책 구조를 설명하기 위한 것이며, 매수·매도·환전 권유가 아닙니다.
57%는 연준의 약속이 아니라 시장이 매긴 확률입니다. 헤드라인보다 9월 CPI를 먼저 읽는 편이 낫습니다.
출처
- Reuters / Yahoo — Warsh Jackson Hole speech
- CNBC — Warsh on inflation at Jackson Hole
- BEA — Personal Income and Outlays, July 2026
- Reuters — US inflation sticky in July
- Economic Times — FedWatch 57%, Goldman view
- Reuters — IMF Georgieva briefing
- IMF — WEO July 2026 Update
- 머니투데이 — 신현송 총재, 비기계적 대응
- 서울신문 — 잭슨홀·한은·FedWatch
- Business Times — Warsh inflation dilemma
- Internal: 2026-08-31-warsh-jackson-hole-fed-hike-session-01.md
This post explains why hikes are back on the table, what the 57% figure actually prices, and what Bank of Korea Governor Shin Hyun-song meant by rejecting a mechanical follow. We separate confirmed facts (BEA PCE, FedWatch odds) from forecasts (e.g., Goldman’s September hold base case). Educational only — not investment or FX advice.
What shifted at Jackson Hole — Fed rate hikes 2026 back on the table
Jackson Hole is the Fed’s late-August symposium where chairs often telegraph policy. Warsh deliberately avoided a classic forward-guidance speech: no explicit reaction function, no dated promise. But two lines were clear: inflation remains above the 2% PCE target, and without confidence that underlying inflation is moving to objective “clearly and at sufficient speed,” the Fed has work to do.
The funds rate target range has been 3.50%–3.75% since December 2025. Warsh added that credit and loan markets show “few signs of policy restraint” at that level — markets read that as leaving hikes on the table if inflation sticks.
Start with the inflation print — core PCE at 3.3%
PCE is the Commerce Department’s monthly inflation gauge and the Fed’s official targeting metric. Core PCE strips food and energy to track the slower-moving “body” of inflation. In July 2026, headline PCE ran 3.7% year over year and core 3.3%, each up 0.2% month over month.
Summer monthly prints beat some fears, but the distance to 2% is still large. Goods prices edged down month over month while services rose 0.3% — financial services, insurance, and housing costs are sticky. Goldman Sachs noted 54% of the PCE basket rose more than 3% over the past year versus a pre-pandemic norm near 32%, with tariffs still in the mix for some goods.
July PCE headline 3.7% vs core 3.3% vs Fed 2% target bar chart. BEA release 2026-08-26. Headline and core are year-over-year %.
Real consumer spending was nearly flat in July even as incomes rose — households are not overheating, but the Fed still has language to stay hawkish on prices.
What 57% means — FedWatch and the rate path
Fifty-seven percent is not Warsh promising a September hike. It is futures-implied probability on the September 15–16 FOMC meeting. Press reports put pre-speech odds near 35–40% and post-speech near 57%. Traders also priced roughly 70% for October and nearly 90% cumulative odds of hikes by December — inference from market pricing, not a Fed forecast.
September Fed hike odds near 57% after Jackson Hole bar chart. Futures-implied (CME FedWatch). Pre/post speech from press aggregates (~40%→57%).
Goldman Sachs still leans hold in September if August core inflation runs near 0.2% month over month, but opens the door to a hike on hotter CPI/PPI. U.S. stocks fell and Treasury yields rose on August 28 as that repricing hit.
How a hike transmits through the economy
A Fed hike raises short-term funding costs, often pulling corporate, mortgage, and market rates along. Higher U.S. yields can attract global capital and strengthen the dollar — relevant for import prices and emerging-market flows.
-
1
1. Fed funds hike
Higher short rates and bank funding costs
-
2
2. Treasuries & loans
Corporate and mortgage rates may rise
-
3
3. Dollar yield appeal
Capital may shift toward U.S. assets
-
4
4. Stronger USD · imports
Oil and commodities priced in dollars
-
5
5. Korea — rates · FX · flows
BOK weighs FX and stability, not automatic match
Korea already lifted its policy rate to 3.00% on August 27, which can narrow the Korea–U.S. gap and support the won, but further hikes also raise domestic interest burdens. The BOK is signaling data-dependent pacing rather than mirroring every Fed move.
Bank of Korea — why “not mechanical” matters
Governor Shin called Warsh’s speech a meaningful hint for September FOMC, yet said Korea will not automatically match U.S. hikes — FX, financial stability, and domestic growth all count. USD/KRW closed near 1,372.5 on August 28 despite a stronger dollar index; Shin described improved won “resilience.” The August MPC statement dropped language about continuing the hiking stance, and the dot plot read less hawkish than some expected.
Global backdrop — IMF’s tug-of-war
IMF Managing Director Georgieva on August 25 framed a tug-of-war: Middle East energy shock versus an AI investment boom. July WEO projects 2026 global growth at 3.0% and headline inflation at 4.7%. She warned fiscal pressures and stalled disinflation may keep central banks tight — aligned with Warsh’s tone, though AI capex could split sector outcomes.
September dates that split fact from forecast
- September 11 (expected) — U.S. August CPI
- September 15–16 — FOMC decision
- September 30 (expected) — August PCE from BEA
Analysts note Warsh faces political tension around midterms: hiking underscores inflation seriousness but invites executive pushback; holding requires explaining tolerance for 3%+ core PCE. Soft August CPI could justify a September pause under the framework he outlined.
Fed rate hike 2026 — what we know and what depends on September data
Facts: core PCE 3.3%, fed funds 3.50%–3.75%, Warsh’s “work to do” line, ~57% September hike odds post-speech, BOK at 3.00% with non-mechanical Fed follow. Forecasts diverge: markets price more hikes by year-end; Goldman’s base is September hold barring hot data.
Rather than trading the 57% headline alone, watch how the September statement defines progress on inflation — hikes reprice the dollar/rates axis; holds reprice growth and equities.
Related: BOK hike · FX · housing, US market · DXY, USD/KRW breaks 1,500, War economic damage · oil shock. Educational only.
Fifty-seven percent is market pricing — not a promise. Read September CPI before you read the headline.
Sources
- Reuters / Yahoo — Warsh Jackson Hole speech
- CNBC — Warsh on inflation at Jackson Hole
- BEA — Personal Income and Outlays, July 2026
- Reuters — US inflation sticky in July
- Economic Times — FedWatch 57%, Goldman view
- Reuters — IMF Georgieva briefing
- IMF — WEO July 2026 Update
- 머니투데이 — 신현송 총재, 비기계적 대응
- 서울신문 — 잭슨홀·한은·FedWatch
- Business Times — Warsh inflation dilemma
- Internal: 2026-08-31-warsh-jackson-hole-fed-hike-session-01.md
이 글은 정보 제공 목적이며, 특정 자산의 매수·매도를 권유하지 않습니다.
For information only — this is not a recommendation to buy or sell any asset.
댓글Comments 0