전쟁 경제 피해 2026 — 이란 6개월·우크라이나 4년, GDP 얼마나 후퇴했나War Economic Damage 2026 — Iran 6 Months, Ukraine 4 Years: How Far Did GDP Fall?
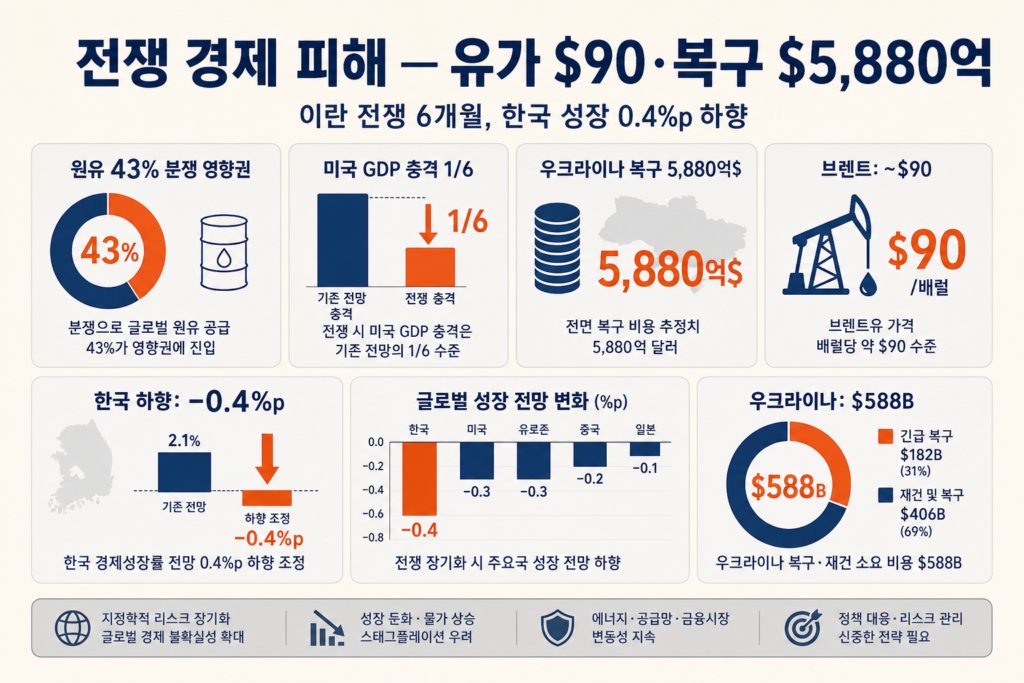
전쟁 경제 피해는 나라마다 크기가 다릅니다. 2026년 2월 28일 미·이스라엘이 이란을 공습한 뒤 8월 28일로 6개월이 지났습니다. 호르무즈 해협(중동에서 나가는 원유·가스·비료의 주요 통로)이 막히면서 브렌트유는 4월 $120을 찍었고, 2026년 평균은 약 $90 수준입니다. 전년 ~$70과 비교하면 에너지 가격만으로도 세계 경제에 큰 부담입니다.
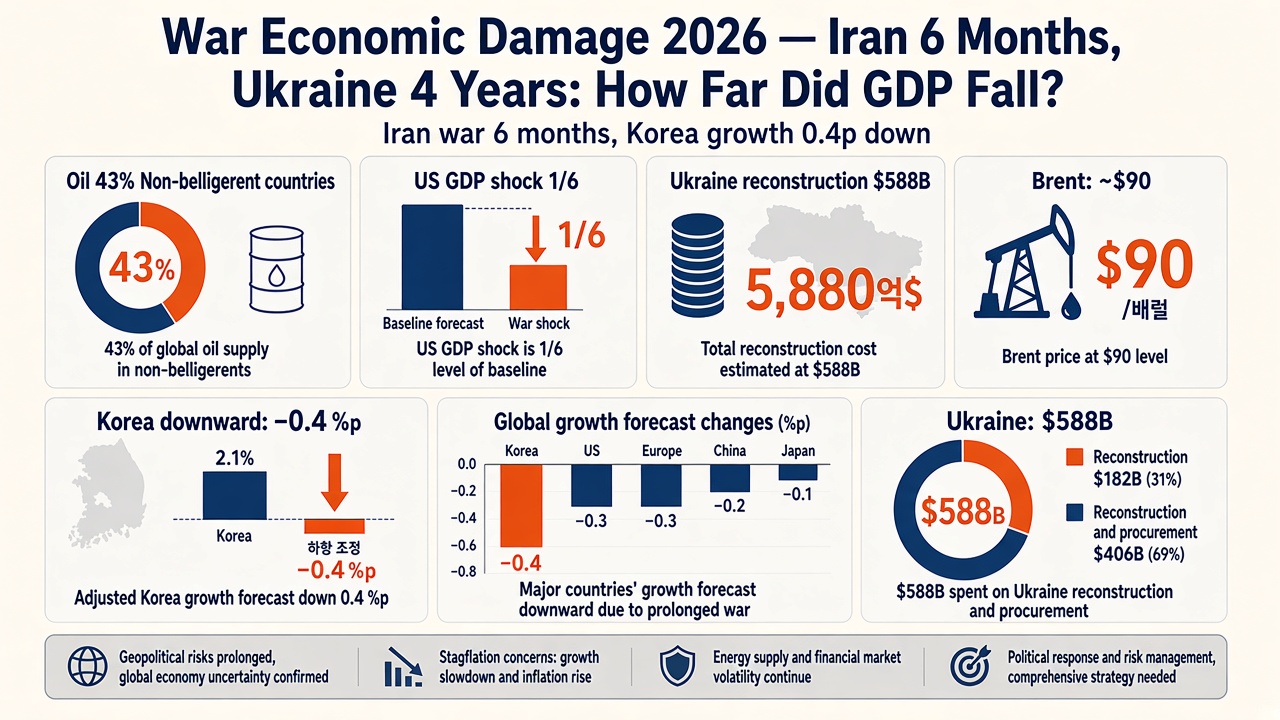
War economic damage is not the same everywhere. On Feb 28, 2026, US–Israeli strikes on Iran began; by Aug 28 that is six months of conflict. With the Strait of Hormuz (the main route for Middle East oil, gas, and fertilizer) effectively closed, Brent crude peaked near $120 in April and is averaging about $90 in 2026 — up from roughly $70 last year.
같은 시기에 우크라이나 전쟁은 4년째입니다. 세계은행 최신 평가(RDNA5)에 따르면 누적 복구·재건 비용은 5,880억 달러에 달합니다. 이 글에서는 (1) 전쟁이 경제에 전달되는 경로, (2) 미국·중동·한국·중국·우크라이나별로 얼마나 후퇴했는지, (3) 앞으로 볼 변수를 순서대로 설명합니다. 투자·환전 권유가 아닙니다.
한눈에 — 전쟁 경제 피해 핵심 숫자
- 원유 — 분쟁 영향권 국가가 세계 공급의 43% 이상 (Reuters)
- 유가 — 브렌트 2026년 평균 ~$90, 4월 고점 ~$120
- 글로벌 성장 — 호르무즈 봉쇄 시 2026년 2분기 성장률 연율 −2.9%p 가능 (달라스 연은)
- 중동 — IMF 2026년 성장 전망 0.7%(4월 대비 1.2%p 하향), 카타르 약 −30% 수축 경고
- 한국 — OECD 성장 전망 0.4%p 하향(주요국 중 최대), 휘발유 2/28~4/20 +18.3%
- 우크라이나 — 직접 피해 1,951억 달러, 10년 복구비 5,880억 달러
전쟁 경제 피해 — 국가별 2026 성장 전망 하향 폭 막대그래프. IMF·OECD·달라스 연은 공개 추정. * 점선 막대=호르무즈 시나리오(연율 충격), 실선=기관 전망 하향.
전쟁 경제 피해는 어떻게 퍼지나
전쟁이 경제에 닿는 첫 통로는 대부분 에너지입니다. 중동에서 나가는 원유의 약 4분의 1, LNG(액화천연가스)의 약 5분의 1, 비료의 약 3분의 1이 호르무즈 해협을 통과합니다. 해협이 막히면 배 값·보험료가 오르고, 정유소에 들어오는 원유가 줄어 휘발유·디젤·항공유 가격이 함께 오릅니다. 국제에너지기구(IEA)는 이번 차질을 ‘역사상 최대 규모’라고 표현했습니다.
두 번째 통로는 물가입니다. 에너지는 운송비·전기료·공장 비용에 들어갑니다. 비료가 끊기면 식량 가격까지 밀어 올릴 수 있습니다. 미국 소비자도 휘발유·식료 가격 상승을 체감했고, 한국에서는 3월 교통·연료 물가 상승률이 5.0%까지 올라갔습니다(KEIA).
세 번째는 성장(GDP)입니다. 가계가 연료·식료에 쓰는 돈이 늘면 다른 소비가 줄고, 기업은 마진이 줄어 투자를 미룹니다. 수출이 줄거나 물류가 끊기면 성장률 전망이 내려갑니다. IMF는 이 과정을 ‘갑작스러운 소득세’에 가깝다고 설명합니다 — 돈이 사라진 게 아니라, 같은 돈으로 살 수 있는 것이 줄어든다는 뜻입니다.
-
1
① 전쟁·봉쇄
호르무즈·인프라 피해
-
2
② 에너지
유가 $90~120, LNG·비료
-
3
③ 물가
연료·운송·식료 ↑
-
4
④ 성장
소비·투자·수출 둔화
-
5
→ 결과
GDP 전망 하향
미국 — 전쟁을 시작했지만 상대적으로 덜 흔들린 이유
미국이 이란 공습에 직접 관여했지만, 미국 경제가 예전만큼 유가에 민감하지 않다는 분석이 많습니다. 달라스 연방준비은행 연구에 따르면, 글로벌 석유 공급이 15% 줄어드는 충격이 오면 미국 실질 GDP 성장률은 연율 0.3%p 정도만 떨어집니다. 같은 충격에 나머지 세계는 1.7%p 하락 — 미국 반응이 약 6분의 1 수준입니다.
이유는 두 가지입니다. 첫째, 미국은 이제 순유 수출국에 가깝습니다. 유가가 오르면 석유 회사 수입이 늘어, 다른 산업이 줄어든 만큼 일부 상쇄됩니다. 둘째, 미국 경제에서 석유 지출 비중이 1980년대보다 60% 이상 줄었습니다. 1980년대 같은 충격이었다면 미국 성장률이 연율 5.6%p까지 떨어질 수 있었지만, 지금은 0.3%p 수준으로 추정됩니다.
그렇다고 미국이 멀쩡하다는 뜻은 아닙니다. WTI(서부텍사스산 원유)는 4월 배럴당 $115까지 올랐고, 휘발유·식품 가격 상승으로 소비 심리가 약해졌습니다. 다만 전쟁 경제 피해의 크기를 GDP 숫자만 보면, 미국은 에너지 수입에 의존하는 아시아·유럽보다 훨씬 작게 나타납니다.
미국
−0.3%p
성장 충격
이유 · 순유 수출·낮은 비중
1980 대비 · 민감도 1/20
나머지 세계
−1.7%p
성장 충격
이유 · 에너지 순수입
미국 대비 · 약 6배
중동·걸프 — 피해가 가장 큰 지역
전쟁이 일어난 바로 그 지역이 가장 크게 후퇴했습니다. IMF는 2026년 중동·중앙아시아 GDP 성장률을 0.7%로 봤는데, 4월 전망보다 1.2%p 낮췄습니다. 이라크·쿠웨이트·카타르처럼 에너지 생산·수출이 막힌 나라는 2026년에 급격한 수축 후 2027년에 반등할 것으로 전망됩니다.
숫자로 보면 충격이 더 선명합니다. 옥스퍼드 이코노믹스는 카타르 경제가 2026년 약 30% 수축할 수 있다고 경고했습니다. 라스라판 가스 시설 피해가 배경입니다. JPMorgan은 두바이 부동산 매매가 70~80% 급감했다고 추정했고, 카타르·UAE 주가는 세계 주식 대비 20%p 이상 부진했습니다. 사우디아라비아 수출은 1분기→2분기 10% 감소했습니다.
흥미로운 점은, 전쟁 지역 밖의 에너지 수출국(미국·일부 남미)은 유가 상승으로 오히려 수입이 늘 수 있다는 것입니다. IMF도 ‘분쟁 지역 밖 수출국은 교역 조건이 좋아지고, 기술·AI 수출에 강한 나라는 다른 충격을 일부 상쇄한다’고 적었습니다. 전쟁 경제 피해는 지도 위 위치와 에너지 수지에 따라 갈라집니다.
한국 — 에너지 수입국으로서의 취약성
한국은 전쟁 당사국이 아니지만, 에너지 수입 구조 때문에 타격이 큰 편입니다. CSIS 분석에 따르면 원유 수입의 약 70%가 호르무즈를 경유합니다. 에너지 자원의 약 94%를 해외에서 가져옵니다. 전쟁 초반 코스피는 역대 최악의 하루를 기록했고, 원·달러 환율은 1,500원대까지 밀렸습니다.
성장률 숫자로 보면, OECD는 한국 2026년 성장 전망을 0.4%p 하향했는데 주요국 중 가장 컸습니다. NH투자증권은 전쟁이 3개월 지속되면 한국 GDP 성장률이 약 0.3%p 줄고, 1년 가면 0%대까지 내려갈 수 있다고 봤습니다. 유가가 배럴당 $150까지 오르면 추가로 최소 0.8%p 더 깎일 수 있다고 추정했습니다.
물가 체감도 분명했습니다. 2월 28일 이후 4월 20일까지 휘발유 가격은 18.3% 상승했고, 정부는 30년 만에 처음으로 유가 상한제를 도입했습니다. 나프타(석유에서 뽑아 반도체·화학 원료로 쓰는 유분)의 약 35%도 중동 의존도가 높아, 반도체·석유화학 공급망까지 걱정이 나왔습니다.
다만 6개월이 지난 지금(8월) 한국 경기 전망은 완전히 어둡지만은 않습니다. 반도체 수출 호조로 한국은행·KDI가 2026년 성장률을 3%대로 올린 보도도 있습니다. 즉 전쟁 경제 피해와 AI·반도체 수출 호조가 같은 해에 겹친 것입니다. 에너지·물가 충격은 남아 있지만, 성장률 하나만으로 ‘경제가 망가졌다’고 단정하기는 어렵습니다.
중국·기타 수입국 — 수출 둔화까지 겹치면
중국은 국내 석유·가스·비료 생산 비중이 커서 중동 의존도가 한국만큼 높지는 않습니다. 그런데 피터슨국제경제연구소(PIIE)는 유가 $120·전쟁 1년 시나리오에서 중국 2026년 GDP 수준이 약 1.8% 낮아질 수 있다고 봤습니다. 이유는 유가뿐 아니라 세계 수요 둔화로 수출이 줄기 때문입니다.
아프리카·남아시아 일부 저소득국은 이미 외환보유고가 적어, 비싼 유가·비료를 사기 어렵습니다. IMF는 ‘에너지 수입 비중이 크고 기술 공급망 참여가 적은 나라’가 가장 약하다고 정리했습니다. 전쟁 경제 피해는 부자 나라만의 이야기가 아니라, 수입 여력이 작은 나라일수록 심합니다.
우크라이나 — 시간이 쌓인 누적 피해
이란 전쟁이 ‘6개월 충격’이라면, 우크라이나는 4년간 쌓인 피해를 봐야 합니다. 2026년 2월 세계은행 RDNA5에 따르면 2025년 12월 기준 직접 피해는 1,951억 달러, 누적 경제·사회 손실은 6,667억 달러입니다. 앞으로 10년 복구·재건에 필요한 돈은 5,880억 달러로, 2025년 우크라이나 명목 GDP의 약 3배입니다.
섹터별로는 교통(963억 달러), 에너지(906억 달러), 주택(898억 달러) 복구 비용이 가장 큽니다. 주택의 14%가 파괴·손상됐고 300만 가구 이상이 영향을 받았습니다. 2026년 성장률 전망은 IMF 기준 1.0~1.6%로 낮지만, ‘얼마나 후퇴했나’를 볼 때는 연간 성장률보다 사라진 자본·인프라 규모가 더 큰 그림입니다.
전 세계적으로 얼마나 후퇴했나 — 정리
‘전쟁 때문에 세계 GDP가 몇 % 사라졌다’는 한 줄 답은 없습니다. 시간 축과 나라가 다르기 때문입니다. 다만 공통으로 쓸 수 있는 숫자는 있습니다.
- 단기 성장 충격 — 호르무즈 봉쇄가 1분기 지속되면 2026년 4분기 대비 4분기 글로벌 성장률이 0.2%p 낮아질 수 있고, 2분기 지속 시 0.3%p, 3분기면 1.3%p (달라스 연은)
- IMF 글로벌 전망 — 2026년 세계 성장 3.0%, 2027년 3.4% (중동 충격 반영 후에도 큰 틀은 유지)
- 지역 최대 피해 — 중동 전쟁 지역·걸프(카타르 −30% 등)
- 수입국 피해 — 한국·일부 아시아(성장 전망 0.3~0.4%p 하향, 물가 상승)
- 누적 피해 — 우크라이나 복구비 5,880억 달러
로 말하면, 2026년 이란·중동 전쟁은 글로벌 성장을 0.2~1%p대 둔화시키는 충격이고, 전쟁 현장과 에너지 수입국이 가장 크게 후퇴했습니다. 미국은 상대적으로 작고, 우크라이나는 연간 성장률보다 쌓인 피해 규모가 훨씬 큽니다.
앞으로 볼 변수
- 호르무즈 — 선박 통행이 언제·얼마나 정상화되는지 (IMF는 7월 중순부터 점진 개방 가정)
- 유가 — 브렌트 $90 전후 유지 vs 겨울철 난방유·디젤 재급등
- 비료·식량 — 북반구 파종·수확 시기 물가 파급
- 한국 — 유가 상한제 해제 시점, 나프타·LNG 비축, 반도체 수출이 에너지 충격을 얼마나 상쇄하는지
- 우크라이나 — 에너지 인프라 피해와 대미·EU 지원 규모
관련 글: 원·달러 1,500원 하회, 한은 금리 인상과 환율·주택, 미국 증시·달러지수(DXY), 코스피 전망·미·대만·일본. 이 글은 거시·에너지 구조를 설명하기 위한 것이며, 투자·환전 권유가 아닙니다.
전쟁 경제 피해는 세계 GDP 한 줄로 말할 수 없습니다. 에너지를 수입하는 나라일수록, 호르무즈에 가까울수록 숫자가 커집니다.
출처
- Reuters — six months of Iran war, oil flows
- IEA — Middle East and global energy markets
- Dallas Fed — Hormuz closure and global GDP
- Dallas Fed — US vs world oil shock sensitivity
- IMF — energy, trade, finance channels
- AGBI / IMF — Middle East growth 0.7%
- The Business Standard — six months of war
- CSIS — Iran conflict impact on South Korea
- Korea Times / NH — Korea growth scenarios
- World Bank — Ukraine RDNA5
- PIIE — global implications of 2026 Middle East war
- Internal: 2026-08-29-us-war-economic-damage-session-01.md
Ukraine’s war is in its fourth year. The World Bank’s latest RDNA5 puts recovery needs at $588 billion over the next decade. Here we cover (1) how war hits economies, (2) how far the US, Middle East, Korea, China, and Ukraine have retreated, and (3) what to watch next. This is not investment or FX advice.
At a glance — key war-damage numbers
- Oil — conflict-affected countries supply 43%+ of global output (Reuters)
- Prices — Brent 2026 avg ~$90, April peak ~$120
- Global growth — Hormuz closure could cut Q2 2026 growth by 2.9 pp annualized (Dallas Fed)
- Middle East — IMF 2026 growth 0.7% (−1.2 pp vs April), Qatar warned near −30%
- Korea — OECD growth cut 0.4 pp (largest among majors), gasoline +18.3% Feb 28–Apr 20
- Ukraine — direct damage $195.1B, 10-year recovery $588B
War economic damage — 2026 growth forecast cuts by region bar chart. IMF, OECD, Dallas Fed public estimates. * Dashed bars = Hormuz scenario (annualized shock); solid = official forecast cuts.
How war economic damage spreads
The first channel is usually energy. About one-quarter of seaborne oil, one-fifth of LNG, and one-third of fertilizer trade pass through Hormuz. When shipping stops, freight and insurance rise and refineries get less crude — so gasoline, diesel, and jet fuel climb together. The IEA calls this the largest supply disruption in oil-market history.
The second channel is inflation. Energy feeds transport, power, and factory costs. Fertilizer disruptions can push food prices later. US consumers felt pump and grocery prices; in Korea, transport/fuel inflation hit 5.0% in March (KEIA).
The third is GDP growth. Households spend more on fuel and food, so other consumption falls; firms delay investment when margins squeeze. The IMF describes it like a sudden income tax — not that money vanishes, but the same money buys less.
-
1
① War · closure
Hormuz · infra damage
-
2
② Energy
Oil $90–120, LNG, fertilizer
-
3
③ Inflation
Fuel · transport · food ↑
-
4
④ Growth
Consumption · investment · exports
-
5
→ Result
GDP forecasts cut
United States — less shaken than you might expect
Despite direct US involvement, Dallas Fed research finds a 15% global oil supply shock now cuts US real GDP growth by only about 0.3 pp annualized, versus 1.7 pp for the rest of the world — roughly one-sixth the sensitivity.
Two reasons: the US is now roughly a net oil exporter, so higher prices raise energy income and offset some non-oil weakness; and oil’s share of GDP spending is down more than 60% from the 1980s. A similar shock in 1980 could have cut growth by 5.6 pp; today it is about 0.3 pp.
That does not mean no pain — WTI hit $115 in April and consumer sentiment softened. But in GDP terms, war economic damage is far smaller in the US than in Hormuz-dependent importers.
United States
−0.3 pp
Growth hit
Why · Net exporter · lower share
vs 1980 · 1/20 sensitivity
Rest of world
−1.7 pp
Growth hit
Why · Net energy imports
vs US · ~6× larger
Middle East & Gulf — the deepest retreat
The war zone itself retreated the most. The IMF now sees 0.7% growth for the Middle East and Central Asia in 2026, 1.2 pp below April. Iraq, Kuwait, and Qatar face sharp 2026 contractions before a 2027 rebound.
Oxford Economics warns Qatar’s economy could shrink about 30% in 2026 after Ras Laffan damage. JPMorgan estimates Dubai property sales fell 70–80%. Qatar and UAE equities underperformed world stocks by 20+ pp. Saudi exports fell 10% from Q1 to Q2.
Energy exporters outside the conflict zone can gain from higher prices. The IMF notes technology-led exporters also offset some shock. War damage follows geography and energy balances.
South Korea — importer vulnerability
Korea imports about 70% of crude via Hormuz and 94% of energy overall (CSIS). Early in the war KOSPI had its worst session on record and USD/KRW neared 1,500.
The OECD cut Korea’s 2026 growth forecast by 0.4 pp — the largest among major economies. NH Research sees −0.3 pp if the war lasts three months and toward 0% if it lasts a year; oil at $150 could shave another 0.8 pp.
Gasoline rose 18.3% from Feb 28 to Apr 20; Seoul imposed its first fuel price cap in 30 years. Naphtha dependence (~35% from the Gulf) raised semiconductor and petrochemical risks.
By August, Korea’s outlook is not all dark — chip exports led BOK/KDI to upgrade 2026 growth toward 3%. War damage and AI/chip strength overlap in the same year; energy pain remains, but one GDP number does not tell the whole story.
China & other importers
PIIE models China’s 2026 GDP level about 1.8% lower under $120 oil for a year — not only from energy but from weaker export demand as global growth slows.
Low-income importers with thin reserves struggle most. The IMF: large energy imports plus weak tech-chain participation equals the weakest group.
Ukraine — cumulative damage over four years
RDNA5 (Feb 2026): $195.1B direct damage, $666.7B economic and social losses, $588B recovery needs over 10 years — about 3× 2025 nominal GDP. Transport ($96B), energy ($91B), and housing ($90B) lead sector needs.
2026 growth may run 1.0–1.6% (IMF), but the bigger picture is destroyed capital, not one year’s growth rate.
Global retreat — pulling it together
There is no single ‘world GDP fell X%’ line — timing and country mix differ. Useful anchors:
- Short-run growth — Hormuz closed one quarter: ~−0.2 pp on 2026 global growth; two quarters: −0.3 pp; three: −1.3 pp (Dallas Fed)
- IMF global view — 3.0% in 2026, 3.4% in 2027
- Largest regional hit — Gulf war zone (e.g. Qatar ~−30%)
- Importer hit — Korea and similar Asia (0.3–0.4 pp forecast cuts, higher inflation)
- Stock of damage — Ukraine $588B recovery bill
In short: the 2026 Iran/Middle East war is a 0.2–1 pp-class global growth shock; the war zone and energy importers retreated most; the US relatively little; Ukraine’s scar is measured in hundreds of billions of destroyed and missing capital.
What to watch next
- Hormuz — pace of reopening (IMF assumed mid-July start)
- Oil — Brent near $90 vs winter distillate spikes
- Fertilizer & food — Northern Hemisphere planting/harvest pass-through
- Korea — fuel cap exit, naphtha/LNG buffers, chips vs energy
- Ukraine — energy infrastructure hits and Western aid flows
Related: USD/KRW breaks 1,500, BOK hike · FX · housing, US market · DXY, KOSPI outlook · US/Taiwan/Japan. Educational only — not advice.
War damage is not one global percent — it follows who imports energy and who sits on the chokepoint.
Sources
- Reuters — six months of Iran war, oil flows
- IEA — Middle East and global energy markets
- Dallas Fed — Hormuz closure and global GDP
- Dallas Fed — US vs world oil shock sensitivity
- IMF — energy, trade, finance channels
- AGBI / IMF — Middle East growth 0.7%
- The Business Standard — six months of war
- CSIS — Iran conflict impact on South Korea
- Korea Times / NH — Korea growth scenarios
- World Bank — Ukraine RDNA5
- PIIE — global implications of 2026 Middle East war
- Internal: 2026-08-29-us-war-economic-damage-session-01.md
이 글은 정보 제공 목적이며, 특정 자산의 매수·매도를 권유하지 않습니다.
For information only — this is not a recommendation to buy or sell any asset.
댓글Comments 0