한국 경제성장률 3.3% — 고용 14만명, 반도체 호황이 일자리로 안 퍼지는 이유Korea GDP Growth 3.3% — 140k Jobs, Why the Chip Boom Hasn’t Reached Employment Yet
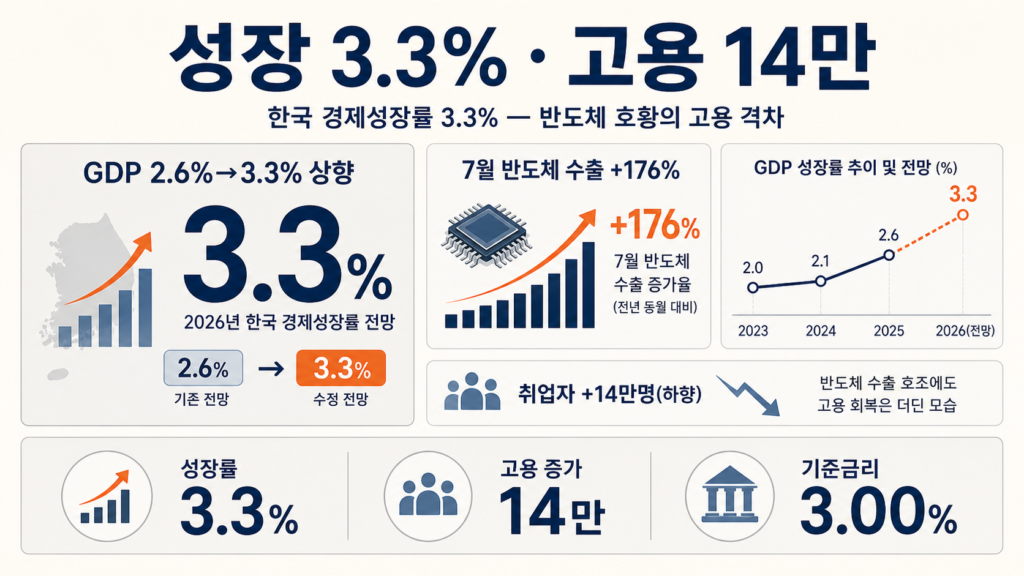
한국 경제성장률 3.3% — 8월 27일 한국은행이 올해 성장 전망을 2.6%에서 3.3%로 크게 올렸습니다. 2021년 이후 5년 만에 가장 높은 수치입니다. 그런데 같은 날 발표된 취업자 수 증가 전망은 18만명에서 14만명으로 내렸습니다. 수출은 뜨거운데 일자리 전망은 식었다는 뜻입니다.
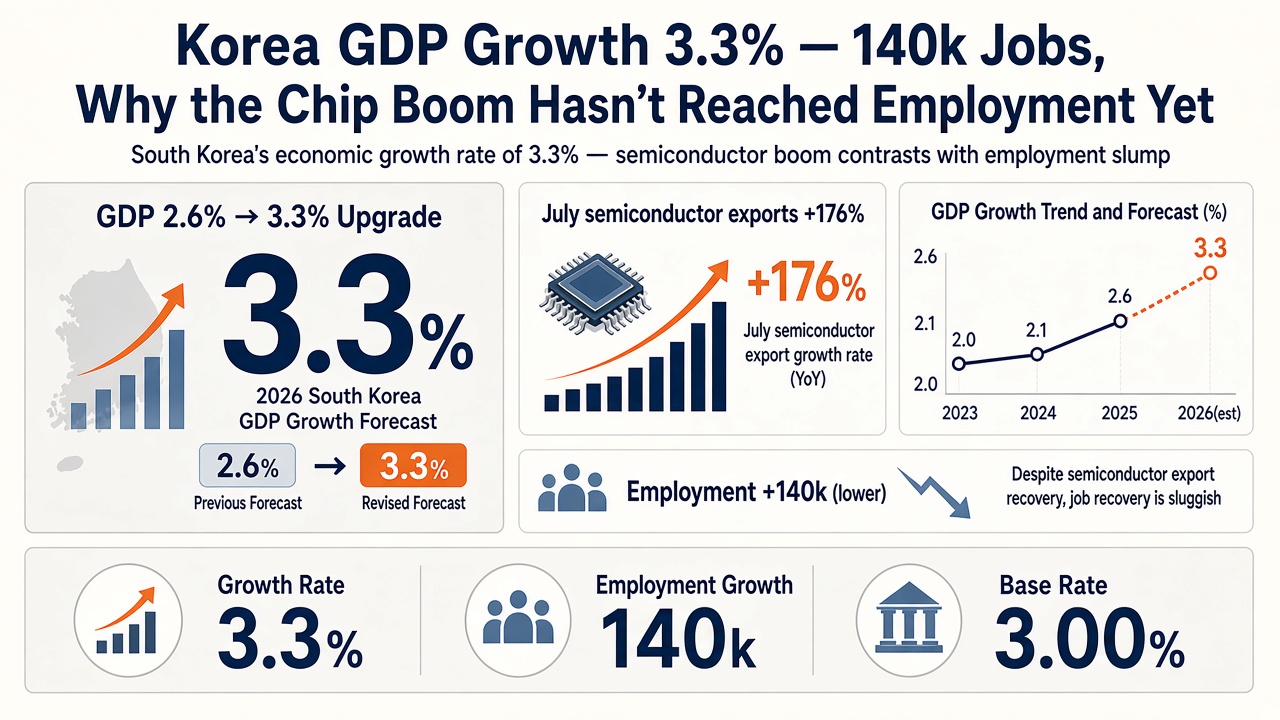
Korea GDP growth 3.3% — on August 27 the Bank of Korea raised its 2026 growth forecast from 2.6% to 3.3%, the highest since 2021. On the same day it cut the expected rise in employment from 180,000 to 140,000 jobs. Exports are hot; the jobs outlook cooled.
배경 숫자도 겹칩니다. 7월 수출은 전년 대비 62.8% 늘었고, 반도체 수출만 176.3% 급증했습니다. 한은은 기준금리도 2.75%에서 3.00%로 올렸습니다. 왜 GDP와 고용이 갈라졌는지, 반도체 호황이 내 지갑까지 오는 경로를 따라가 봅니다. 한은 공식 전망과 증권사 추정은 따로 표시합니다. 투자·채용·환전 권유가 아닙니다.
한국 경제성장률 3.3% — 무엇이 올렸나
GDP(국내총생산)는 한 해 동안 나라 안에서 만들어진 재화·서비스의 총가치입니다. 수출이 늘고 공장 투자가 늘면 GDP 숫자는 빨리 오릅니다. 한은이 8월에 고친 전망의 핵심은 ‘반도체와 AI 인프라 수요’입니다.
관세청 집계에 따르면 7월 수출액은 약 989억달러, 전년 동월 대비 62.8% 증가했습니다. 반도체 수출은 약 412억달러로 176.3% 늘었습니다. 한은은 재화수출 증가율 전망을 9.7%로, 설비투자 증가율을 6.8%로 각각 대폭 올렸습니다. 경상수지 흑자도 올해 4,500억달러로 전망했는데, 이는 지난해 사상 최대를 넘어설 규모입니다.
글로벌 맥락에서 보면 IMF는 7월에 2026년 세계 성장을 3.0%로 봤고, AI 투자가 중동 에너지 충격을 일부 상쇄한다고 설명했습니다. 세계은행은 6월에 2.5%로 더 보수적으로 잡았습니다. 한국은 AI 칩·메모리 공급망에 끼어 있는 편이라 IMF 쪽 ‘기술 축’ 전망과 맞닿아 있습니다. 다만 세계은행이 경고한 것처럼 유가·금리 부담이 커지면 수입 물가와 금융 여건이 발목을 잡을 수 있습니다.
한국은행 8월 전망 수정 — GDP 3.3% vs 취업자 14만명 막대 그래프. GDP·취업자는 2026년 전망. 5월 대비 변화 방향.
고용 14만명 — 성장과 일자리가 어긋나는 구조
취업자 수는 ‘일하는 사람이 얼마나 늘었는지’를 뜻합니다. GDP가 3%대여도 일자리가 그만큼 늘지 않을 수 있습니다. 이유는 성장이 어떤 산업에서 나왔는지, 그 산업이 사람을 얼마나 쓰는지에 달려 있습니다.
반도체 공장과 데이터센터 투자는 설비·자본 비중이 큽니다. 같은 1조원 매출이라도 식당·건설업보다 고용 창출이 적을 수 있습니다. 한은도 올해 성장의 중심이 수출·투자라고 밝혔고, 건설투자 증가율 전망은 0.6%에서 0.2%로 낮췄습니다. 건설은 일자리를 많이 만드는 편인데, 공사비·금리·미분양 때문에 회복이 더딘 그림입니다.
한은은 중동 전쟁과 건설업 등 취약 업종 부진을 고용 전망 하향 이유로 꼽았습니다. 서비스업 고용은 완만히 늘고 있다고 보되, 전체 증가폭은 줄었습니다. 내년에는 취업자가 20만명 늘 것으로 전망했습니다. 즉 ‘올해는 수출·투자가 먼저, 고용은 뒤’라는 시간차를 전제합니다.
-
1
AI 투자
글로벌 데이터센터·칩 수요
-
2
반도체 수출
7월 +176%
-
3
GDP·투자
성장률 3.3% 전망
-
4
성과급·소득
내년 확대 기대
-
5
고용·소비
올해 +14만 → 내년 +20만
청년 일자리와 AI — 한은 이슈노트가 말하는 것
8월 18일 한은 이슈노트(제2026-19호)는 청년 고용을 다뤘습니다. 2022년 6월부터 2026년 6월까지 15~29세 일자리는 28.5만개 줄었고, 그중 26.8만개(94%)가 AI 노출도가 높은 업종에서 발생했다고 집계했습니다. 정보서비스·출판·컴퓨터 프로그래밍·전문서비스 등이 대표적입니다.
다만 한은은 ‘AI가 전부’라고 단정하지 않았습니다. 팬데믹 이후 채용 정상화, 경력직 선호, 재택근무 확산 등이 겹쳤을 수 있다고 밝혔습니다. 같은 기간 50대 일자리는 23만개 늘었고, 그중 17만3천개 이상이 같은 AI 고노출 업종이었습니다. 초급 일자리로 경력을 쌓는 ‘사다리’가 약해진 그림과 맞닿습니다.
이번 GDP 상향과 직접 연결되진 않지만, ‘성장은 반도체 중심, 고용은 넓게 퍼지지 않는다’는 큰 그림을 보완합니다. 반도체 호황이 청년 서비스·사무직 일자리를 당장 늘려 주지는 않을 수 있다는 뜻입니다. 성장률 숫자만 보면 체감과 어긋날 수 있는 이유가 여기에 있습니다.
GDP 3.3% 축
반도체 수출·설비투자
주도
속도 · 빠름(이미 반영)
고용 · 상대적으로 적음
고용 14만명 축
건설·취약 업종
약한 쪽
구조 · 청년·초급 사다리 약화
전망 · 내년 +20만명
금리 3.00% — 성장이 좋은데 왜 올렸나
기준금리는 은행이 돈을 빌려 줄 때 기준이 되는 금리입니다. 한은이 올리면 대출·예금 금리도 따라 움직이기 쉽습니다. 8월 27일 금통위는 2.75%에서 3.00%로 0.25%포인트 올렸습니다. 두 달 연속 인상입니다.
한은은 성장이 좋다고 해서 금리를 내린 게 아닙니다. 올해 소비자물가 상승률 전망은 2.7%, 근원물가는 2.5%로 목표(2%)를 넘깁니다. 수도권 주택값과 가계대출 증가도 부담입니다. 신현송 총재는 ‘호미로 막을 것을 가래로 막지 않겠다’며 선제 대응을 강조했습니다. 물가·부채가 더 번지기 전에 금리로 신호를 보낸 셈입니다.
성장 3.3%와 금리 3.00%는 동시에 가능합니다. 성장이 수출·투자 쪽에 몰려 있고 물가·주택 리스크가 남아 있으면, 중앙은행은 ‘경기 과열’보다 ‘금융안정·물가’를 먼저 볼 수 있습니다. 모건스탠리는 8월 28일 보고서에서 11월·내년 2월 추가 인상, 최종 3.5% 가능성을 제시했습니다. 이는 한은 전망이 아니라 증권사 추정입니다.
성장률 3.3%·금리 3.00%·물가 2.7% 거시 지표 막대 그래프. 금리·물가는 8/27 한은 전망·결정 기준. · 축이 0이 아니라 2.4에서 시작합니다
반도체 성과급은 언제 소비로 이어질까
반도체 대기업 실적과 투자는 이미 GDP 숫자에 반영됐습니다. 주가는 8월 들어 반도체 중심으로 크게 출렁였다가 일부 반등했습니다. 한은은 외국인 주식 자금 유출이 완화되고 원/달러가 1,370원대 후반으로 내려 외환 여건이 나아졌다고 평가했습니다.
소비로의 전환은 한은이 ‘내년’ 시나리오에 맡겨 두었습니다. 반도체 기업 성과급이 커지면 가계 소득이 늘고, 그게 소비·고용으로 이어질 수 있다는 설명입니다. 다만 성과급이 부동산·주식으로 새면 소비 회복은 약해질 수 있다고 한은도 열어 두었습니다. 내년 성장 기여는 내수와 수출이 ‘거의 반반’이라고 했습니다.
세 축을 보면 됩니다. 반도체 사이클이 내년 상반기까지 이어지는지(한은 기본 시나리오). 금리가 3%에서 어디까지 갈지(물가·주택). 고용이 하반기에 14만명 전망대로 회복하는지. 성과급이 통장에 들어오는 시점이 곧 소비 체감의 시점입니다.
확인된 팩트, 남은 변수 — 9~10월 체크 포인트
- 확인: 2026년 GDP 전망 3.3%, 취업자 +14만명, 기준금리 3.00%, 7월 반도체 수출 +176.3%(관세청·한은)
- 확인: 경상수지 흑자 4,500억달러, CPI 전망 2.7%(한은 8월 전망)
- 전망: 내년 GDP 2.9%, 취업자 +20만명, 반도체 확장이 내년 상반기까지(한은)
- 추론: 추가 금리 인상 가능성(모건스탠리 등), 성과급→소비 전환 속도는 불확실
- 관전: 9~10월 수출·고용 통계, 금통위 의사록, 반도체 업황·메모리 가격
한국 경제성장률 3.3%는 ‘나쁜 소식’이 아닙니다. 다만 그 성장이 수출·투자에 몰려 있고, 고용·소비로 가는 길이 짧지 않다는 뜻이기도 합니다. 반도체 호황이 내 지갑과 일자리에 닿는 시점은 기업 실적 다음, 성과급과 고용 통계를 통해 확인하는 편이 낫습니다.
관련 글: 한은 금리 인상과 환율·주택, 반도체 3배 레버리지·변동성, 코스피 전망·글로벌 증시. 이 글은 경제 구조 설명이며 투자 권유가 아닙니다.
3.3%는 지금의 GDP이고, 14만명은 나중에 월급으로 돌아오는 숫자입니다. 수출을 먼저, 고용을 다음에 보세요.
출처
- 연합뉴스 — 성장 3.3%·고용 14만(8/27)
- 한국은행 — 통화정책방향·8월 경제전망(8/27)
- 한국은행 — BOK 이슈노트 2026-19 청년고용·AI
- 아시아경제 — 7월 수출·반도체 +176%
- 조선일보 — 한은 성장률 3.3% 상향
- 이데일리 — 반도체 파급·내년 고용 전망
- 연합뉴스 — 청년 일자리 94% AI 고노출 업종
- IMF — WEO Update July 2026
- Reuters — World Bank 2.5% outlook
- 파이낸셜뉴스 — Morgan Stanley BOK hike view
- Internal: 2026-09-01-korea-gdp-33-employment-semiconductor-session-01.md
July exports rose 62.8% year on year; semiconductor exports alone jumped 176.3%. The BOK also hiked the policy rate from 2.75% to 3.00%. Why did GDP and jobs forecasts split, and how does the chip boom reach your wallet? We follow the path. Official BOK forecasts are separated from market guesses. Not investment advice.
Korea GDP growth 3.3% — what drove the upgrade
GDP measures the total value of goods and services produced in a year. When exports and factory investment surge, GDP moves fast. The August revision centers on semiconductor demand tied to global AI infrastructure spending.
Customs data show July exports at about $98.9 billion, up 62.8% y/y. Semiconductor exports were about $41.2 billion, up 176.3%. The BOK lifted its goods-export growth forecast to 9.7% and facility investment growth to 6.8%. It now expects a record $450 billion current-account surplus in 2026.
Globally, the IMF’s July WEO projects 3.0% growth in 2026, arguing AI investment partly offsets Middle East energy shocks. The World Bank’s June outlook is more cautious at 2.5%. Korea sits on the tech-supply-chain side of that split — but higher oil and rates can still squeeze import prices and financial conditions, as the World Bank warns.
BOK August forecast revision — GDP 3.3% vs 140k jobs bar chart. 2026 forecasts vs May revision direction.
140k jobs — why growth and hiring diverge
Employment counts how many people are working. GDP can run above 3% while hiring lags. It depends which sectors drive growth and how labor-intensive they are.
Chip fabs and data-center capex are capital-heavy. One trillion won of semiconductor revenue creates fewer jobs than the same revenue in restaurants or construction. The BOK said growth is led by exports and investment, and cut its construction investment growth forecast from 0.6% to 0.2%. Construction is job-rich but facing higher costs, rates, and unsold homes outside the capital.
The BOK cited Middle East war effects and weak construction for the lower jobs forecast. Service hiring is still rising slowly, but the overall gain is smaller. It expects 200,000 more jobs next year — a timing story: exports and capex first, broader hiring later.
-
1
AI capex
Global DC & chip demand
-
2
Chip exports
Jul +176% y/y
-
3
GDP & capex
3.3% growth forecast
-
4
Bonuses
Larger in 2027 (BOK)
-
5
Jobs & spending
+140k → +200k jobs
Youth jobs and AI — what the BOK issue note says
On August 18 the BOK published Issue Note 2026-19 on youth employment. From June 2022 to June 2026, jobs for people aged 15–29 fell by 285,000; 268,000 of those losses (94%) were in high-AI-exposure sectors such as information services, publishing, and computer programming.
The BOK did not blame AI alone. It pointed to post-pandemic hiring normalization, preference for experienced workers, and more remote work. Over the same period, jobs for people in their 50s rose by 230,000 — more than 173,000 of those gains were in the same AI-exposed industries. The entry-level career ladder looks weaker.
This does not directly cause the GDP upgrade, but it fits the bigger picture: growth is concentrated in chips while hiring does not spread evenly — including for young workers in office and service roles. That is one reason headline growth can feel disconnected from daily life.
3.3% GDP lane
Chip exports & capex
Driver
Speed · Fast (already in data)
Jobs · Relatively few per won
140k jobs lane
Construction & vulnerable sectors
Weak spot
Structure · Weaker youth entry jobs
Outlook · +200k in 2027
Rate 3.00% — why hike when growth is strong?
The policy rate is the anchor for bank lending and deposit pricing. On August 27 the BOK raised it 25 basis points to 3.00%, the second hike in two months.
Strong growth did not mean easier policy. The BOK still forecasts 2.7% CPI this year and 2.5% core inflation — above its 2% target. Seoul home prices and household debt are also concerns. Governor Shin stressed preemptive action before inflation and debt risks spread.
3.3% growth and a 3.00% rate can coexist when the boom is export- and capex-led while inflation and housing risks remain. Morgan Stanley (Aug 28) flagged possible further hikes to 3.5% — a bank view, not a BOK promise.
Macro snapshot — 3.3% growth, 3.00% rate, 2.7% CPI bar chart. Rate & CPI per BOK Aug 27 outlook/decision. · Axis starts at 2.4, not zero
When do chip bonuses turn into spending?
Chip giants’ earnings and capex are already in the GDP numbers. Stocks swung sharply in August before partial recovery. The BOK noted easier FX conditions as foreign equity outflows eased and USD/KRW fell toward the high 1,370s.
The consumption handoff is mostly a 2027 story in the BOK’s telling: larger bonuses could lift household income, then spending and hiring. If bonuses flow into property or stocks instead, the consumption recovery may disappoint. Next year, domestic demand and exports may each contribute about half of growth.
Three watch items: whether the chip cycle lasts into 1H 2027 (BOK base case), how far rates rise above 3% (inflation and housing), and whether hiring tracks the 140k forecast through 2H 2026. When bonuses hit bank accounts is when consumption starts to feel real.
Confirmed facts, open questions — the Sep–Oct checklist
- Confirmed: 2026 GDP 3.3%, jobs +140k, policy rate 3.00%, July chip exports +176.3% (customs, BOK)
- Confirmed: $450bn current-account surplus, CPI forecast 2.7% (BOK Aug outlook)
- Outlook: 2027 GDP 2.9%, jobs +200k, chip expansion through 1H 2027 (BOK)
- Inference: further hikes possible (Morgan Stanley et al.); bonus-to-consumption speed uncertain
- Watch: export and jobs prints Sep–Oct, MPC minutes, memory prices and chip cycle
Korea GDP growth 3.3% is good news on paper. It also means growth is narrow — exports and investment first, jobs and consumption on a longer path. The chip boom reaches wallets and payrolls after corporate results, bonuses, and hiring data — not the day the forecast is published.
Related: BOK hike · FX · housing, Semiconductor leverage volatility, KOSPI outlook · global equities. Educational only.
3.3% is GDP today — 140k jobs is who gets paid tomorrow. Read exports first, payrolls second.
Sources
- 연합뉴스 — 성장 3.3%·고용 14만(8/27)
- 한국은행 — 통화정책방향·8월 경제전망(8/27)
- 한국은행 — BOK 이슈노트 2026-19 청년고용·AI
- 아시아경제 — 7월 수출·반도체 +176%
- 조선일보 — 한은 성장률 3.3% 상향
- 이데일리 — 반도체 파급·내년 고용 전망
- 연합뉴스 — 청년 일자리 94% AI 고노출 업종
- IMF — WEO Update July 2026
- Reuters — World Bank 2.5% outlook
- 파이낸셜뉴스 — Morgan Stanley BOK hike view
- Internal: 2026-09-01-korea-gdp-33-employment-semiconductor-session-01.md
이 글은 정보 제공 목적이며, 특정 자산의 매수·매도를 권유하지 않습니다.
For information only — this is not a recommendation to buy or sell any asset.
댓글Comments 0